Odmena konateľa s.r.o. 2026: odvody, daň a účtovanie na príklade 1 000 €
Príklad: s.r.o. s jediným spoločníkom, ktorý je zároveň konateľom, má v zmluve o výkone funkcie pravidelnú mesačnú odmenu 1 000 € hrubého. Konateľovi sa z nej strhne 94 € sociálneho poistenia, 50 € zdravotného poistenia a 68,17 € zálohy na daň, takže dostane 787,83 €. Firma k odmene doplatí 241,50 € sociálneho a 110 € zdravotného poistenia. Odmena firmu stojí 1 351,50 €, z toho 563,67 € ide štátu a poisťovniam. Výpočet platí pre rok 2026 a pre konateľa bez detí a bez starobného dôchodku, ktorý uplatňuje nezdaniteľnú časť základu dane.
Odmena konateľa nie je mzda z pracovnej zmluvy ani dividenda. Je to príjem zo závislej činnosti (§ 5 ZDP), ktorý konateľ dostáva za výkon funkcie na základe zmluvy. Od toho sa odvíja všetko ostatné: aké poistenie sa platí, na ktorý účet sa odmena zaúčtuje a čím sa líši od tantiémy. Ďalej nájdete, kto odmenu schvaľuje, ako sa odvody menia pri pravidelnej a nepravidelnej odmene, výpočet na príklade, účtovanie, tantiému a mesiace bez odmeny.
V skratke: odmena konateľa je príjem zo závislej činnosti (§ 5 ZDP). Pri zmluvnom nároku na pravidelnú mesačnú odmenu platí konateľ 9,4 % a firma 24,15 % na sociálne poistenie, pri nepravidelnej odmene len dôchodkové poistenie a rezervný fond solidarity so sadzbou 7 % a 21,75 %. Zdravotné poistenie je 5 % a 11 %. Úrazové a garančné poistenie sa neplatí. Zmluvu schvaľuje valné zhromaždenie a pri jedinom spoločníkovi musí mať jeho rozhodnutie o odmeňovaní úradne osvedčený podpis.
1. Zmluva a rozhodnutie o odmene
Konateľ nemá pracovnú zmluvu, ale zmluvu o výkone funkcie (§ 66 Obchodného zákonníka). Musí byť písomná a schvaľuje ju valné zhromaždenie, ktoré rozhoduje aj o odmeňovaní konateľov. Odmenu môže zmluva určiť po mesiacoch, po štvrťrokoch alebo ako podiel z výsledkov firmy.
Ak má s.r.o. jediného spoločníka, rozhoduje sám a písomne. Jeho rozhodnutie o odmeňovaní konateľov musí mať úradne osvedčený podpis. Táto povinnosť platila aj pred 17. augustom 2026. Od toho dňa pribudla prísnejšia forma len pre vymenovanie a odvolanie konateľa: musí byť v notárskej zápisnici alebo v dokumente autorizovanom advokátom. Ak je spoločníkov viac, odmenu schvaľuje valné zhromaždenie a pravosť podpisu jeho predsedu na zápisnici musí byť úradne osvedčená, ak rozhodovalo o odmeňovaní konateľov.
Právny základ: § 66 ods. 6, § 125 ods. 1 písm. f), § 127a ods. 3 a ods. 4 písm. c) a § 132 ods. 1 zákona č. 513/1991 Zb. (Obchodný zákonník, znenie od 17. 8. 2026).
2. Odvody: pravidelná a nepravidelná odmena
Sociálne poistenie závisí od toho, či má konateľ zo zmluvy nárok na odmenu každý mesiac. Rozhoduje zmluva, nie dátum, kedy peniaze odídu z účtu. Pri pravidelnej mesačnej odmene sa platí aj nemocenské poistenie a poistenie v nezamestnanosti, pri odmene bez nároku na každý mesiac len dôchodkové poistenie a rezervný fond solidarity (§ 4 zákona o sociálnom poistení).
Poistné z odmeny konateľa: sadzba konateľa a firmy
- Nepravidelná odmena7 % konateľ a 21,75 % firma, dôchodkové poistenie a rezervný fond solidarity
- Pravidelná mesačná odmena9,4 % konateľ a 24,15 % firma, aj nemocenské a poistenie v nezamestnanosti
- Zdravotné poistenie5 % konateľ a 11 % firma z odmeny v oboch prípadoch
Pravidelná odmena zakladá nemocenské poistenie, takže konateľ môže mať nárok na nemocenské a materské, ak splní podmienky dávky. Pri nepravidelnej odmene, napríklad štvrťročnej podľa výsledkov, tento nárok z odmeny nevzniká. V oboch prípadoch firma neplatí úrazové a garančné poistenie, lebo tie sa viažu na pracovnoprávny vzťah, ktorým výkon funkcie nie je.
Uvedené sadzby platia pre konateľa, ktorý nepoberá starobný dôchodok. Konateľ so starobným dôchodkom neplatí invalidné poistenie ani poistenie v nezamestnanosti, takže pri pravidelnej odmene platí 5,4 % a firma 20,15 %, pri nepravidelnej 4 % a firma 18,75 %.
Zdravotné poistenie z odmeny platí konateľ 5 % a firma 11 %, aj keď je konateľ zamestnaný inde. Platí sa aj vtedy, keď je konateľ dôchodca alebo študent. Výnimkou je konateľ poistený v inom členskom štáte (EÚ, EHP alebo Švajčiarsko), ktorý to preukáže formulárom A1: vtedy sa z odmeny v SR neplatí ani zdravotné, ani sociálne poistenie a poistné sa platí podľa predpisov toho štátu. Ďalšie výnimky sú zriedkavé a týkajú sa najmä konateľov bez pobytu v SR.
Právny základ: § 4 ods. 1 a ods. 2 písm. a), § 16, § 18 ods. 1, § 19 ods. 3 písm. b), § 128 ods. 1 písm. g) a ods. 3 a §§ 130 až 137 zákona č. 461/2003 Z. z. a § 3 ods. 10, § 10b ods. 1 písm. a), § 11 ods. 3 a 9, § 12 ods. 1 písm. a) a § 38ezk zákona č. 580/2004 Z. z.
3. Príklad na 1 000 €
Tabuľka ukazuje odmenu 1 000 € hrubého v oboch režimoch. Záloha na daň počíta s nezdaniteľnou časťou základu dane 497,23 € mesačne, ktorá sa uplatní len vtedy, keď konateľ podpísal vyhlásenie, a to len u jedného platiteľa. Pri pravidelnej odmene je zdaniteľná mzda po odpočte odvodov 856 €, po odpočte nezdaniteľnej časti 358,77 € a 19 % z nej je 68,17 €. Ak konateľ vyhlásenie podpísal u iného zamestnávateľa, záloha z odmeny je 162,64 € (19 % z 856 €) a čistá odmena 693,36 €.
Odmena 1 000 € hrubého, rok 2026, bez detí, konateľ nepoberá starobný dôchodok a uplatňuje nezdaniteľnú časť základu dane.
| Položka | Pravidelná | Nepravidelná |
|---|---|---|
| Hrubá odmena | 1 000,00 € | 1 000,00 € |
| Sociálne, konateľ | 94,00 € | 70,00 € |
| Zdravotné, konateľ | 50,00 € | 50,00 € |
| Záloha na daň | 68,17 € | 72,73 € |
| Čistá odmena | 787,83 € | 807,27 € |
| Sociálne, firma | 241,50 € | 217,50 € |
| Zdravotné, firma | 110,00 € | 110,00 € |
| Náklad firmy | 1 351,50 € | 1 327,50 € |
Firma za odmenu 1 000 € zaplatí pri pravidelnej odmene 1 351,50 € a konateľ z nej dostane 787,83 €. Nepravidelná odmena vychádza o 24 € lacnejšie, ale konateľ z nej nemá nemocenské poistenie, a teda ani nárok na nemocenské dávky. Režim určuje zmluva, nie výber pri výplate.
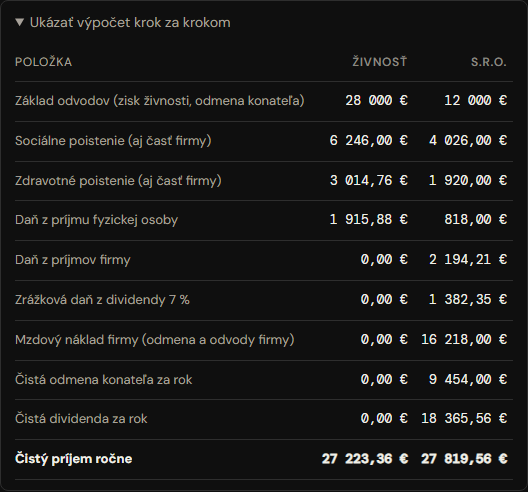
Ako to vyzerá v Bezúčte. Kalkulačka Živnosť alebo s.r.o. počíta s mesačnou odmenou konateľa a rovnakými sadzbami. Pri odmene 1 000 € mesačne vychádzajú odvody 12 × 335,50 € a 12 × 160 € a mzdový náklad firmy 12 × 1 351,50 €.
Právny základ: § 5 ods. 1 písm. b), § 11 ods. 2 písm. a), § 35 ods. 1 a 2, § 36 ods. 6 a § 47 zákona č. 595/2003 Z. z. a § 4 ods. 1 a 2 zákona č. 461/2003 Z. z.
4. Ako odmenu zaúčtovať
Účet závisí od toho, či je konateľ zároveň spoločníkom. Konateľ, ktorý je spoločník, sa účtuje na MD 522 (Príjmy spoločníkov a členov zo závislej činnosti) a DAL 366 (Záväzky voči spoločníkom a členom zo závislej činnosti). Konateľ bez podielu v s.r.o. ide na MD 523 (Odmeny členom orgánov spoločnosti a družstva) a DAL 331. V oboch prípadoch nejde o účet 521 so záväzkom 331, ktorý používate pri zamestnancoch bez podielu. Prehľad účtov s.r.o. je v článku o účtovej osnove s.r.o.
Mesačné zápisy odmeny 1 000 € pri konateľovi, ktorý je spoločník, pravidelný režim.
| Zápis | MD | DAL | Suma |
|---|---|---|---|
| Hrubá odmena | 522 | 366 | 1 000,00 € |
| Odvody firmy | 524 | 336 | 351,50 € |
| Odvody konateľa | 366 | 336 | 144,00 € |
| Záloha na daň | 366 | 342 | 68,17 € |
| Výplata | 366 | 221 | 787,83 € |
Pri konateľovi bez podielu sa namiesto 522 a 366 použije 523 a 331, a cez 331 idú aj zrážky a výplata. Odvody a daň potom odvediete z bankového účtu (MD 336 a 342 a DAL 221). Bezúčto mzdu zapíše na správny účet podľa toho, či je konateľ aj spoločníkom.
Právny základ: § 51 ods. 1, § 54 ods. 4 a § 66 opatrenia Ministerstva financií SR č. 23054/2002-92. Záväzok voči spoločníkovi na účte 366 opatrenie určuje výslovne, strana MD 522 je jeho výklad.
5. Odmena, tantiéma a dividenda
Odmenu zo zmluvy nezamieňajte s tantiémou. Tantiéma je časť zisku po zdanení, ktorú valné zhromaždenie pri rozdeľovaní zisku určí konateľovi. Na rozdiel od odmeny nie je daňovým výdavkom firmy a zdravotné poistenie sa z nej neplatí. Zdaňuje sa zrážkou 7 % ako dividenda. Pri konateľovi bez podielu v s.r.o. môže byť základom sociálneho poistenia, postup si overte v Sociálnej poisťovni. Zisk si spoločník môže vyplatiť aj ako dividendu. Dividenda zo zisku za zdaňovacie obdobie začínajúce najskôr 1. 1. 2025 sa zdaňuje zrážkou 7 % a spoločník z nej neplatí zdravotné ani sociálne poistenie. Odmena je naopak náklad firmy, z ktorého sa platia odvody na oboch stranách. Jednotlivé cesty porovnáva článok o výplate peňazí zo s.r.o.
Právny základ: § 3 ods. 1 písm. e), § 21 ods. 1 písm. d), § 43 ods. 1 písm. a) a ods. 3 písm. r) a § 52zzzb ods. 5 zákona č. 595/2003 Z. z., § 10b ods. 4 a § 29b ods. 21 zákona č. 580/2004 Z. z. a § 138 ods. 1 zákona č. 461/2003 Z. z.
6. Mesiace bez odmeny
Pri nepravidelnej odmene sa poistné platí z odmeny zúčtovanej na výplatu, takže v mesiacoch bez odmeny sa neplatí nič. Poistenie však trvá po celý čas trvania zmluvy, nielen v mesiaci výplaty. Konateľa preto firma prihlási do Sociálnej poisťovne raz pred vznikom poistenia a odhlási do 8 dní od jeho zániku, nie pri každej výplate. Odmena nejde do mesačného výkazu, ale do Výkazu poistného a príspevkov s prílohou, ktorý Sociálna poisťovňa chce do ôsmeho dňa mesiaca nasledujúceho po mesiaci, v ktorom bola odmena zúčtovaná na výplatu.
Zdravotné poistenie je citlivejšie: v dňoch bez príjmu sa konateľ na účely zdravotného poistenia za zamestnanca nepovažuje. Ak nemá iný titul na poistenie, napríklad zamestnanie, živnosť alebo dôchodok, je v takom mesiaci samoplatiteľom a preddavok si platí sám. V roku 2026 je najnižší preddavok 121,92 € za celý mesiac. Firma túto zmenu platiteľa oznamuje zdravotnej poisťovni do konca mesiaca nasledujúceho po mesiaci zmeny. Konateľ, ktorý sa stal samoplatiteľom, hlási vznik tohto postavenia poisťovni sám do 8. dňa nasledujúceho mesiaca.
Právny základ: § 20 ods. 1 a § 231 ods. 1 písm. b) zákona č. 461/2003 Z. z. a § 11 ods. 2 a 3, § 13 ods. 10 a 11, § 16 ods. 8 písm. b), § 23 ods. 1 písm. b), § 24 ods. 1 písm. c) a § 38ezk zákona č. 580/2004 Z. z.
Čo si z toho odniesť
Odmena konateľa potrebuje písomnú zmluvu, rozhodnutie valného zhromaždenia (pri jedinom spoločníkovi s úradne osvedčeným podpisom) a jasnú odpoveď, či má konateľ nárok na odmenu každý mesiac. Z tej odpovede sa odvodí sociálne poistenie, nákladová suma aj nároky konateľa na dávky. Zdravotné poistenie z odmeny sa platí aj pri zamestnaní inde. Sadzby v texte platia pre rok 2026.
V Bezúčte pri zamestnancovi zvolíte typ „Konateľ s.r.o.“, pri konateľovi bez podielu zrušíte zaškrtnutie „Konateľ je zároveň spoločník firmy“ a políčko „Pravidelná mesačná odmena“ zaškrtnete len pri zmluvnom nároku na odmenu každý mesiac. Odvody a zálohu na daň program vypočíta a mzdu zaúčtuje na 522 a 366 alebo na 523 a 331. Variant s vlastným konateľom a dividendou si môžete prepočítať v kalkulačke alebo v článku Živnosť alebo s.r.o.
Primárne zdroje: zákon č. 461/2003 Z. z. o sociálnom poistení (§ 4), zákon č. 580/2004 Z. z. o zdravotnom poistení (§ 11), zákon č. 595/2003 Z. z. o dani z príjmov (§ 5) a Obchodný zákonník (§ 66 a § 132). Znenie k 14. novembru 2026 podľa Slov-Lexu.
Mzda konateľa bez ručného počítania
Bezúčto vypočíta odvody a zálohu na daň konateľa podľa zmluvy a mzdu zaúčtuje na správne účty.
Vyskúšajte Bezúčto zadarmoČasté otázky o odmene konateľa
Aké odvody sa platia z odmeny konateľa s.r.o.?
Zdravotné poistenie je z každej odmeny 5 % konateľ a 11 % firma (§ 12 a § 38ezk zákona č. 580/2004 Z. z.). Sociálne poistenie závisí od zmluvy: pri pravidelnej mesačnej odmene 9,4 % konateľ a 24,15 % firma, pri nepravidelnej len dôchodkové poistenie a rezervný fond solidarity, 7 % a 21,75 % (§ 4 a §§ 130 až 137 zákona č. 461/2003 Z. z.). Úrazové a garančné poistenie sa neplatí.
Platí konateľ zdravotné poistenie z odmeny, ak je zamestnaný inde?
Áno. Odmena konateľa je zárobková činnosť, preto sa z nej zdravotné poistenie platí aj pri zamestnaní inde a aj vtedy, keď je konateľ dôchodca alebo študent (§ 11 zákona č. 580/2004 Z. z.). Výnimkou je konateľ poistený v inom členskom štáte (EÚ, EHP alebo Švajčiarsko), ktorý to preukáže formulárom A1.
Čo ak konateľ v niektorom mesiaci odmenu nedostane?
Ak zmluva nedáva nárok na odmenu každý mesiac (nepravidelná odmena), sociálne poistné sa v mesiaci bez odmeny neplatí. Pri zmluvnom nároku na pravidelnú odmenu rozhoduje nárok zo zmluvy, nie dátum výplaty (§ 4 zákona č. 461/2003 Z. z.). Zdravotné poistenie sa v mesiaci bez príjmu riadi tým, či má konateľ iný titul: ak nie, je samoplatiteľom a platí si preddavok sám, v roku 2026 najmenej 121,92 € za celý mesiac (§ 11 a § 16 ods. 8 zákona č. 580/2004 Z. z.).
Čo je pravidelná a čo nepravidelná odmena konateľa?
Pravidelná je odmena, na ktorú má konateľ podľa zmluvy nárok každý mesiac. Nepravidelná je odmena bez nároku na každý mesiac, napríklad štvrťročná podľa výsledkov. Rozhoduje zmluva, nie dátum výplaty (§ 4 zákona č. 461/2003 Z. z.).
Na ktorý účet zaúčtovať odmenu konateľa?
Konateľa, ktorý je zároveň spoločník, na MD 522 a DAL 366. Konateľa bez podielu na MD 523 a DAL 331. Účet 521 so záväzkom 331 sa pri odmene konateľa nepoužije (opatrenie Ministerstva financií SR č. 23054/2002-92).
Kto schvaľuje odmenu konateľa, ak má s.r.o. jediného spoločníka?
Rozhoduje jediný spoločník písomne a jeho rozhodnutie o odmeňovaní konateľov musí mať úradne osvedčený podpis (§ 132 Obchodného zákonníka). Platilo to aj pred 17. augustom 2026, od neho pribudla prísnejšia forma len pre vymenovanie a odvolanie konateľa.
Overte si to piatimi otázkami
Päť otázok z tohto článku. Vyhodnotenie dostanete hneď po kliknutí.
1. Konateľ má v zmluve nárok na odmenu 1 000 € každý mesiac. Aké sociálne poistenie platí firma?
B. Pri pravidelnej mesačnej odmene platí firma 24,15 % (§ 4 a §§ 130 až 137 zákona č. 461/2003 Z. z.). Sadzba 21,75 % patrí nepravidelnej odmene. Pri konateľovi sa neplatí úrazové ani garančné poistenie, preto nejde o 25,2 %.
2. Konateľ dostáva odmenu štvrťročne podľa výsledkov, bez nároku na každý mesiac. Aké poistenie sa z nej platí?
A. Odmena bez nároku na každý mesiac je nepravidelný príjem, z ktorého sa platí len dôchodkové poistenie a rezervný fond solidarity (§ 4 a §§ 130 až 137 zákona č. 461/2003 Z. z.). Zdravotné poistenie sa platí z každej odmeny, nepravidelná odmena ho neruší.
3. Konateľ pracuje inde na plný úväzok a v s.r.o. má odmenu. Platí z nej zdravotné poistenie?
C. Odmena konateľa je zárobková činnosť a zákon výnimku pre zamestnanie inde nemá (§ 11 zákona č. 580/2004 Z. z.). Výnimkou je poistenie v inom členskom štáte (EÚ, EHP alebo Švajčiarsko) s formulárom A1.
4. Na ktorý účet zaúčtujete odmenu konateľa, ktorý je zároveň spoločník?
B. Konateľ, ktorý je spoločník, ide na MD 522 a DAL 366 (opatrenie č. 23054/2002-92, § 51 ods. 1 a § 54 ods. 4). Dvojica 523 a 331 patrí konateľovi bez podielu a účet 521 sa pri odmene konateľa nepoužije.
5. Jediný spoločník v novembri 2026 schvaľuje odmenu konateľa. Čo musí mať jeho rozhodnutie?
C. Rozhodnutie jediného spoločníka o odmeňovaní konateľov musí mať úradne osvedčený podpis (§ 132 Obchodného zákonníka). Samotná písomná forma nestačí.