Nákup do konca roka a daň v s.r.o. 2026: koľko dane naozaj klesne
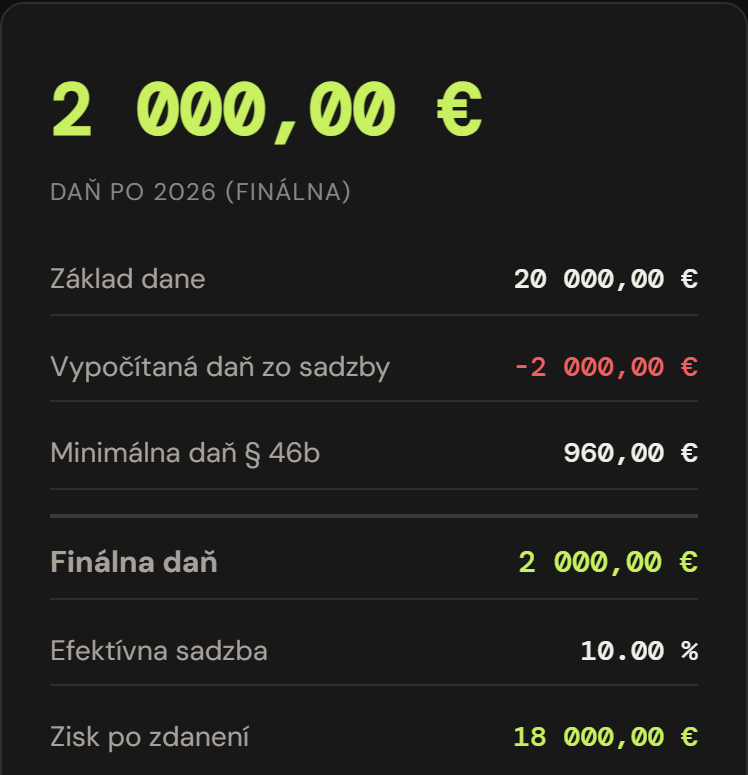
Príklad: s.r.o., ktorá nie je platiteľom DPH, má za rok 2026 výnosy 80 000 € a zisk pred zdanením 20 000 €. Pri sadzbe 10 % je daň 2 000 €. V decembri kúpite vec za 1 000 € bez DPH, teda za 1 230 € s DPH pri sadzbe DPH 23 %, a celú ju zahrniete do výdavkov roka 2026. Základ dane klesne na 18 770 €, daň na 1 877 €, teda o 123 €. Vec vás po zohľadnení dane stála 1 107 €. Čísla sú náš výpočet pre ukážkovú firmu.
Nákup zníži daň najviac o sadzbu z ceny, zvyšok je cena veci. Veta „nakúp do konca roka a ušetríš na daniach“ preto platí pre veci, ktoré by ste kúpili tak či tak. Ak by ste ich kúpili aj v januári, december výdavok len presunie z roku 2027 do roku 2026. Ďalej nájdete tabuľku s nákupmi za 1 230 €, 10 000 € a 20 000 €, vysvetlenie DPH, sadzby a minimálnej dane, veľký majetok, živnostníka a odpoveď, kedy nákup do konca roka dáva zmysel.
V skratke: nákup zníži daň z príjmov právnickej osoby najviac o cenu krát sadzbu: 10 % pri zdaniteľných výnosoch do 100 000 € a 21 % nad touto hranicou, nad 5 000 000 € 24 % (§ 15 ZDP). Neplatiteľ DPH ju odpočítať nemôže, takže vec za 1 000 € bez DPH ho po úspore dane stojí 1 107 €. Nákup výnosy nemení, a tak nezmení ani sadzbu. Aj pri základe dane nula platí s.r.o. zvyčajne minimálnu daň (§ 46b ZDP), v príklade s výnosmi 80 000 € je to 960 €. Hmotný majetok nad 1 700 € sa odpisuje a v prvom roku sa uplatní len pomerná časť, mikrodaňovník ho môže odpísať naraz.
1. Čo nákup spraví s daňou
Základ dane tvoria výnosy znížené o daňové výdavky (v ukážke berieme zisk pred zdanením ako základ dane). Keď kúpite vec, ktorá je daňovým výdavkom roka 2026, základ dane klesne o jej cenu a daň o cenu krát sadzba. Zvyšok ceny ste zaplatili zo svojho. Sadzba závisí od zdaniteľných výnosov za celý rok: do 100 000 € je 10 %, nad 100 000 € je 21 % z celého základu dane a nad 5 000 000 € je 24 %, tiež z celého základu dane.
Nákup za 1 000 € bez DPH, neplatiteľ DPH, sadzba 10 %
- 1 230 €cena s DPH, ktorú neplatiteľ nemôže odpočítať
- −123 €nižšia daň: 10 % z ceny
- 1 107 €koľko vás vec stála po zohľadnení dane
S.r.o. neplatiteľ DPH, výnosy 80 000 €, zisk pred zdanením 20 000 €, sadzba 10 %. Celá cena nákupu je výdavok roka 2026, napríklad služba, ktorá sa týka len roka 2026, alebo spotrebovaný materiál. Stĺpec Vec stála ráta len rok 2026. Hmotný majetok nad 1 700 € sa odpisuje (kapitola 5).
| Nákup | Základ dane | Daň | Daň klesla o | Vec stála |
|---|---|---|---|---|
| Bez nákupu | 20 000 € | 2 000 € | 0 € | nič |
| 1 230 € | 18 770 € | 1 877 € | 123 € | 1 107 € |
| 10 000 € | 10 000 € | 1 000 € | 1 000 € | 9 000 € |
| 20 000 € | 0 € | 960 € (minimálna) | 1 040 € | 18 960 € |
Pri nákupe za 10 000 € je pomer rovnaký: z každého eura sa vráti desať centov. Pri nákupe za celý zisk sa pomer zhorší, lebo daň nespadne na nulu. Prečo, vysvetľuje štvrtá časť.
Právny základ: § 15 písm. b) bod 1 zákona č. 595/2003 Z. z.
2. DPH: platiteľ a neplatiteľ
Platiteľ DPH si DPH z nákupu na podnikanie spravidla odpočíta, takže nie je jeho nákladom. Vec za 1 000 € bez DPH ho stojí 1 000 € a daň z príjmov klesne o 1 000 € krát sadzba, pri 10 % o 100 €, takže po úspore dane vec stojí 900 €. Neplatiteľ DPH ju odpočítať nemôže: za tú istú vec zaplatí 1 230 € a celých 1 230 € je jeho výdavok roka 2026, ak ide o daňový výdavok. Daň klesne o 123 € a vec ho stojí 1 107 €. Pre neplatiteľa je DPH súčasťou ceny veci, takže ho vec stojí viac než platiteľa. Úspora na dani nepokryje celú cenu ani pri platiteľovi. Pri pohostení a pri osobnom aute platia osobitné pravidlá aj pre platiteľa, preto sa pri nich pred nákupom spýtajte účtovníka.
Právny základ: § 27 ods. 1 a § 49 ods. 1 a 2 zákona č. 222/2004 Z. z. a § 15 písm. b) bod 1 zákona č. 595/2003 Z. z.
3. Sadzba sa nákupom nemení
Hranica 100 000 € sa viaže na zdaniteľné výnosy za rok, nie na zisk. Nákup výnosy nezníži, takže sa pod sadzbu 10 % nedostanete a firma s výnosmi nad 100 000 € ostane na 21 %. Pri zisku 40 000 € je daň 4 000 € pri výnosoch 100 000 € a 8 400 € pri výnosoch 100 001 €, pretože 21 % sa počíta z celého základu dane. Výdavok 1 000 € zníži daň o 100 € pri sadzbe 10 % a o 210 € pri sadzbe 21 %. Platiteľa DPH tak vec za 1 000 € bez DPH stojí po úspore dane 900 € pri sadzbe 10 % a 790 € pri sadzbe 21 %.
Právny základ: § 15 písm. b) bod 1 podbody 1a až 1c zákona č. 595/2003 Z. z.
4. Minimálna daň: základ dane nula neznamená daň nula
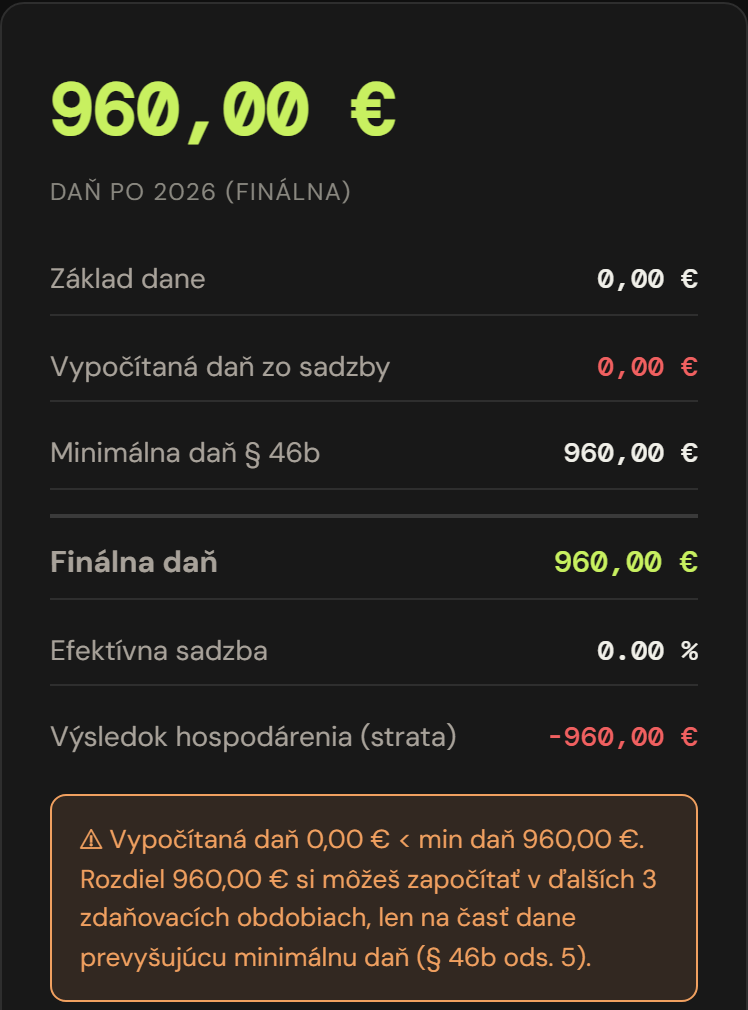
Ak vám po nákupoch vyjde daň nižšia než minimálna, zaplatíte minimálnu. Jej výška závisí od zdaniteľných výnosov: 340 € do 50 000 €, 960 € do 250 000 €, 1 920 € do 500 000 €, 3 840 € do 5 000 000 € a 11 520 € nad touto sumou. V príklade s výnosmi 80 000 € je to 960 €. Nákup za 20 000 € dostane základ dane na nulu, ale daň z 2 000 € klesne len na 960 €. V roku 2026 ste za 20 000 € získali úsporu 1 040 €, teda 5,2 % z ceny, nie 10 %. Rozdiel 960 € si možno započítať v nasledujúcich rokoch (pozri nižšie), ale len ak vám daň prevýši minimálnu. Ak by nákup presiahol zisk, vznikla by daňová strata. Časť nákupu, ktorá zisk presiahne, už tento rok daň nezníži (minimálna daň ostáva) a neodpočítaná strata ostáva na ďalšie roky; u bežnej s.r.o. sa od základu dane odpočítava len v obmedzenej výške, pre mikrodaňovníka platia iné pravidlá. Ak už firma nesie stratu z minulých rokov, nákup zníži aj základ, z ktorého sa strata odpočítava, a úspora môže byť nižšia než sadzba z ceny.
Nákup za 20 000 € pri výnosoch 80 000 €
- 2 000 €daň bez nákupu
- 960 €minimálna daň, ktorú zaplatíte aj pri základe dane 0
- 1 040 €o toľko klesla daň v roku 2026, vec v ňom stála 18 960 €
Rozdiel medzi minimálnou a vypočítanou daňou si môžete započítať v troch nasledujúcich zdaňovacích obdobiach, ale len na časť dane, ktorá prevýši minimálnu daň. Ak vám v nasledujúcich rokoch vyjde daň vyššia než minimálna, rozdiel si odpočítate len z tejto prevyšujúcej časti. Minimálna daň sa neplatí za zdaňovacie obdobie, v ktorom s.r.o. vznikla, ak jej v ňom prvýkrát vznikla povinnosť podať daňové priznanie. Pri novej s.r.o. v prvom roku preto základ dane nula znamená daň nula. Zákon pozná aj ďalšie výnimky, napríklad pre chránené dielne alebo registrovaný sociálny podnik.
Právny základ: § 46b ods. 1, 2, 5 a 7 písm. a) a § 30 zákona č. 595/2003 Z. z.
5. Veľká vec sa odpisuje
Hmotný majetok s vstupnou cenou nad 1 700 € a dobou použiteľnosti dlhšou ako rok sa neodpisuje naraz, ale po rokoch. U neplatiteľa DPH sa do vstupnej ceny počíta aj DPH, platiteľ ju má bez DPH. V prvom roku sa uplatní len pomerná časť ročného odpisu od mesiaca, v ktorom vec zaradíte do užívania. Notebook za 2 000 € s DPH, ktorý zaradí neplatiteľ DPH, patrí do prvej odpisovej skupiny so štvorročným odpisovaním: ročný odpis je 500 €, za december jedna dvanástina, teda 41,67 €. Daň za rok 2026 tak klesne o 4,17 € pri sadzbe 10 % a o 8,75 € pri sadzbe 21 %. Notebook zaradený v decembri zníži daň za rok 2026 o niekoľko eur, lebo sa uplatní len dvanástina ročného odpisu.
Neuplatnená časť odpisu sa neprepadne, uplatní sa v ďalších rokoch. Je to odklad, nie trvalá úspora. Výnimku má mikrodaňovník, teda daňovník so zdaniteľnými príjmami do 60 000 € za celý rok, ktorý nespadá pod vylúčenia zo zákona (napríklad zdaňovacie obdobie kratšie ako 12 mesiacov): majetok odpisových skupín 0 až 4 môže odpísať celý v roku zaradenia, okrem osobného auta so vstupnou cenou 48 000 € a viac. O tom, či ním firma je, sa rozhodne až podľa príjmov za celý rok. Rozhoduje dátum zaradenia do užívania, nie dátum faktúry. Viac popisujú články o mikrodaňovníkovi a o legálnych spôsoboch, ako znížiť dane v s.r.o.
Právny základ: § 22 ods. 2 písm. a), § 25 ods. 5 písm. a), § 26 ods. 1 a 12 a § 27 ods. 1 a 2 zákona č. 595/2003 Z. z. a príloha č. 1 k tomuto zákonu.
6. Vec, ktorú firma nepotrebuje
Daňovým výdavkom je len to, čo súvisí so zdaniteľným príjmom. Vec na súkromné použitie výdavkom firmy nie je a daň nezníži vôbec. Iný prípad je vec kúpená na podnikanie, ktorú potom nevyužijete: ak je to výdavok roka 2026, daň klesne o sadzbu z ceny a zvyšok ceny ste zaplatili zbytočne. Ročné predplatné softvéru zaplatené v decembri nie je celé náklad roka 2026: v podvojnom účtovníctve sa rozdelí na obdobia, ktorých sa týka. Ak je celá cena výdavkom roka 2026, zbytočnú vec zaplatíte celú a vráti sa vám najviac sadzba z ceny: pri výnosoch do 5 000 000 € je to z 1 000 € 100 až 210 €.
Pohľad spoločníka, ktorý je fyzická osoba, ukazuje to isté. Keby ste zisk aj tak vyplatili ako podiel na zisku, zrazí firma z neho 7 % (zisk za rok 2026). Bez nákupu by firme po dani ostalo o 1 107 € viac. Z nich by ste dostali 1 029,51 €, lebo zrážka je 77,49 €. Pre spoločníka, ktorý by si zisk vyplatil, vec teda stála 1 029,51 €. O výplate podielu na zisku a o iných cestách, ako dostať peniaze zo s.r.o., píše článok o výplate peňazí zo s.r.o.
Právny základ: § 2 písm. i) a § 21 ods. 1 zákona č. 595/2003 Z. z., § 43 ods. 1 písm. a) a ods. 3 písm. r) a § 52zzzb ods. 5 písm. a) toho istého zákona a § 3 zákona č. 431/2002 Z. z.
7. Živnostník: 15 % a paušál
Živnostník platí z podnikania 15 %, ak jeho zdaniteľné príjmy neprevýšia 100 000 €. Nákup za 1 000 € mu zvyčajne zníži daň o 150 €. Menej alebo nič ušetrí najmä v dvoch prípadoch. Prvý: aj bez nákupu mu vychádza daň nula, a daň z nuly ostáva nula. Druhý: uplatňuje paušálne výdavky. V ich sume sú zahrnuté všetky daňové výdavky, takže skutočný nákup jeho daň nezmení vôbec. Pri skutočných výdavkoch sa majetok nad 1 700 € odpisuje, takže daň klesne len o odpis roka. Dopad nákupu na odvody živnostníka tu nepočítame, lebo pravidlá ich výpočtu sa menia a presný vzorec sme neoverili.
Právny základ: § 15 písm. a) bod 2 a § 6 ods. 10 zákona č. 595/2003 Z. z.
Čo si z toho odniesť
Nákup do konca roka zníži daň najviac o sadzbu z ceny: 10 až 21 % pri s.r.o. s výnosmi do 5 000 000 €, 15 % pri živnostníkovi s príjmami do 100 000 €. Ak vec firma potrebuje, nižšia daň pomôže, ale ak by ju kúpila aj v januári, december výdavok len presunie z roku 2027 do roku 2026. Ak ju nepotrebuje, z tisíc eur sa vám vráti najviac sto až dvesto desať. Pred nákupom si porovnajte daň s nákupom a bez neho v kalkulačke dane z príjmov právnických osôb: stačí zadať základ dane bez nákupu a potom znížený o výdavok roka 2026 z nákupu (pri majetku o odpis). Bez registrácie.
Bezúčto vedie doklady, majetok s dátumom zaradenia do užívania a odpismi a v uzávierke počíta daň, takže podklady pre kontrolu máte pohromade.
Primárne zdroje: zákon č. 595/2003 Z. z. o dani z príjmov (§ 15, § 27 a § 46b), zákon č. 222/2004 Z. z. o dani z pridanej hodnoty (§ 49) a zákon č. 431/2002 Z. z. o účtovníctve (§ 3). Znenie k 9. novembru 2026 podľa Slov-Lexu.
Doklady, výdavky a majetok na jednom mieste
Bezúčto vedie doklady, majetok s odpismi a v uzávierke počíta daň z príjmov. Vyskúšajte ho zadarmo.
Vyskúšajte Bezúčto zadarmoČasté otázky o nákupe do konca roka a dani
Oplatí sa kúpiť veci do konca roka, aby bola daň nižšia?
Nákup zníži daň najviac o sadzbu z ceny: 10 % pri s.r.o. so zdaniteľnými výnosmi do 100 000 €, 21 % nad touto hranicou a 24 % nad 5 000 000 €. Z 1 000 € sa tak vráti 100 až 240 € a menej pri odpisovanom majetku alebo pri minimálnej dani. Zmysel má pri veci, ktorú firma potrebuje. Ak by ju kúpila aj v januári, december výdavok len presunie z roku 2027 do roku 2026.
O koľko nákup zníži daň s.r.o. neplatiteľa DPH?
Najviac o cenu nákupu krát sadzbu dane, ak je celá cena výdavkom roka. Neplatiteľ DPH nemôže DPH odpočítať, takže pri veci za 1 000 € bez DPH, teda za 1 230 € s DPH pri sadzbe DPH 23 %, klesne daň pri sadzbe 10 % o 123 € a vec stojí 1 107 €.
Môžem nákupom znížiť sadzbu dane z 21 % na 10 %?
Nie. Sadzba závisí od zdaniteľných výnosov za rok, nie od zisku (§ 15 písm. b) zákona č. 595/2003 Z. z.). Nákup výnosy nezníži, takže ani sadzbu nezmení.
Zaplatí s.r.o. daň aj pri základe dane nula?
Zvyčajne áno, ak nejde o prvý rok firmy (zákon pozná aj ďalšie výnimky): platí sa minimálna daň podľa výšky zdaniteľných výnosov, od 340 € do 11 520 €. Pri výnosoch nad 50 000 € do 250 000 € je to 960 €. Rozdiel možno započítať v troch nasledujúcich zdaňovacích obdobiach, len na časť dane prevyšujúcu minimálnu daň (§ 46b zákona č. 595/2003 Z. z.).
Koľko dane ušetrím nákupom notebooku v decembri?
S.r.o., ktorá je neplatiteľom DPH a má výnosy nad 60 000 €, zaradí notebook za 2 000 € s DPH (prvá odpisová skupina, štyri roky) v decembri a za rok 2026 uplatní odpis 41,67 €. Daň klesne o 4,17 € pri sadzbe 10 % a o 8,75 € pri sadzbe 21 %. Mikrodaňovník s príjmami do 60 000 €, ktorý nespadá pod vylúčenia zo zákona, môže majetok skupín 0 až 4 odpísať celý v roku zaradenia (§ 26 ods. 12 zákona č. 595/2003 Z. z.).
Zníži nákup daň živnostníkovi na paušálnych výdavkoch?
Nie. V sume paušálnych výdavkov sú zahrnuté všetky daňové výdavky, takže skutočný nákup daň nezmení (§ 6 ods. 10 zákona č. 595/2003 Z. z.). Živnostník na skutočných výdavkoch s príjmami do 100 000 € platí 15 %: z nákupu za 1 000 € to zvyčajne je 150 € na dani z príjmov (odvody nepočítame), ak mu aj bez nákupu nevychádza daň nula.
Overte si to piatimi otázkami
Päť otázok z tohto článku. Vyhodnotenie dostanete hneď po kliknutí.
1. S.r.o. neplatiteľ DPH s výnosmi 80 000 € a zdaniteľným ziskom 20 000 € kúpi vec za 1 000 € bez DPH pri sadzbe DPH 23 %. Celá cena s DPH je výdavok roka. O koľko klesne daň pri sadzbe 10 %?
B. Neplatiteľ DPH nemôže DPH odpočítať, takže výdavok je 1 230 € a daň klesne o 10 % z neho. Vec ho stojí 1 107 €. Možnosť A počíta z ceny bez DPH, čo platí len pre platiteľa. Možnosť C zamieňa výdavok s úsporou dane.
2. Firma má výnosy 120 000 € a zisk 30 000 €. Môže nákupom za 25 000 € dosiahnuť sadzbu 10 %?
C. Podľa § 15 písm. b) zákona č. 595/2003 Z. z. sa sadzba určuje podľa zdaniteľných príjmov (výnosov) za zdaňovacie obdobie. Pri výnosoch 120 000 € je 21 % z celého základu dane. Možnosť A zamieňa zisk s výnosmi, možnosť B termín nákupu s kritériom sadzby.
3. S.r.o. s výnosmi 80 000 € dostane nákupmi základ dane na nulu. Nejde o prvý rok. Čo zaplatí na dani?
A. Podľa § 46b zákona č. 595/2003 Z. z. je minimálna daň pri zdaniteľných výnosoch nad 50 000 € a do 250 000 € 960 €. Možnosť B platí pre výnosy do 50 000 €. Možnosť C by platila najmä v prvom zdaňovacom období firmy a pri zákonných výnimkách.
4. Notebook za 2 000 € s DPH (prvá odpisová skupina, štyri roky) zaradí s.r.o. neplatiteľ DPH s výnosmi 80 000 € do užívania v decembri. Aký odpis uplatní za rok 2026?
C. Hmotný majetok nad 1 700 € sa odpisuje a podľa § 27 zákona č. 595/2003 Z. z. sa v prvom roku uplatní len pomerná časť ročného odpisu od mesiaca zaradenia: 500 € ÷ 12 = 41,67 €. Vstupná cena je 2 000 € s DPH, lebo neplatiteľ DPH ju odpočítať nemôže. Možnosť A by platila pre mikrodaňovníka (príjmy do 60 000 €), možnosť B pre zaradenie v januári.
5. Živnostník uplatňuje paušálne výdavky a kúpi stroj za 1 000 €. Zníži mu to daň?
B. Podľa § 6 ods. 10 zákona č. 595/2003 Z. z. sú v sume paušálnych výdavkov zahrnuté všetky daňové výdavky, takže skutočný nákup daň nezmení. Možnosť A by platila pre živnostníka so skutočnými výdavkami, ak mu bez nákupu nevychádza daň nula. Možnosť C zamieňa výšku paušálu s úsporou z nákupu.