Faktúra v cudzej mene 2026: ktorý kurz použiť v DPH a v účtovníctve
Príklad: v pondelok 9. novembra 2026 dodáte slovenskému odberateľovi tovar a vystavíte faktúru v českých korunách: základ 100 000 CZK, DPH 23 % (23 000 CZK), spolu 123 000 CZK. Referenčný kurz ECB z piatka 6. novembra 2026 je 24,35 CZK za euro. Základ dane v eurách je 4 106,78 € a DPH 944,56 €. Keď odberateľ 20. novembra zaplatí a vaša banka pripíše 5 020,41 €, vznikne kurzová strata 30,93 €. Zaúčtujete ju, ale daň z faktúry ostáva 944,56 €. Kurz je referenčný kurz ECB z 6. novembra 2026, úhrada je vymyslená na ukážku.
Pri faktúre v cudzej mene sa na eurá prepočítava dvakrát: raz pre účtovníctvo (§ 24 zákona o účtovníctve) a raz pre DPH (§ 26 zákona o DPH). Obe pravidlá berú referenčný kurz z dňa pred rozhodným dňom, rozhodný deň však nemusí byť rovnaký. Pri tovare je pre účtovníctvo rozhodný deň splnenia dodávky a pre DPH deň, keď vzniká daňová povinnosť, zvyčajne dodanie. Deň vystavenia faktúry rozhodný nie je. Ak dodanie a vznik daňovej povinnosti nastanú v ten istý deň, kurz je jeden. Pri tovare do EÚ sa dni rozídu, pri zálohe je rozhodný deň platby.
Ďalej nájdete prepočet po krokoch, čo robiť cez víkend, ako sa pravidlo mení pri zálohe, oprave a colnom kurze a čo s kurzovým rozdielom pri úhrade.
V skratke: základ dane pri faktúre v cudzej mene prepočítate referenčným kurzom ECB alebo NBS z dňa pred dňom vzniku daňovej povinnosti (§ 26 zákona o DPH), v účtovníctve z dňa pred dňom uskutočnenia účtovného prípadu (§ 24 zákona o účtovníctve). Platiteľ môže po písomnom oznámení daňovému úradu používať kurz podľa colných predpisov z dňa vzniku daňovej povinnosti, na celý kalendárny rok. Pri oprave základu dane sa použije pôvodný kurz. Kurzový rozdiel pri úhrade sa účtuje a DPH nemení.
1. Dva prepočty a ich rozhodný deň
V účtovníctve prepočítate majetok a záväzky v cudzej mene na eurá referenčným kurzom z dňa pred dňom uskutočnenia účtovného prípadu, pri dodaní tovaru je to deň splnenia dodávky. Ku dňu, ku ktorému zostavujete účtovnú závierku, ich prepočítate kurzom z toho istého dňa, nie z dňa pred ním, okrem prijatých a poskytnutých preddavkov. Pre DPH prepočítate základ dane kurzom z dňa pred dňom vzniku daňovej povinnosti, ktorá vzniká zvyčajne dodaním tovaru alebo služby.
Z ktorého dňa sa berie referenčný kurz
- Účtovníctvodeň pred dňom uskutočnenia účtovného prípadu
- DPHdeň pred dňom vzniku daňovej povinnosti
- Dni sa môžu rozísťpri zálohe rozhoduje deň platby, pri tovare do EÚ 15. deň nasledujúceho mesiaca
Rozhodný deň sa líši od dodania, keď daňová povinnosť nevzniká dodaním. Pri platbe prijatej pred dodaním vzniká dňom prijatia platby a rovnaký deň je rozhodný aj v účtovníctve. Pri dodaní tovaru do iného členského štátu s oslobodením vzniká daňová povinnosť 15. dňa kalendárneho mesiaca nasledujúceho po mesiaci dodania, alebo dňom vyhotovenia faktúry, ak ste ju vystavili skôr. Pre účtovníctvo ostáva rozhodný deň splnenia dodávky, takže tam sa oba prepočty naozaj rozídu. Rovnaké pravidlo ako pri DPH platí pri nadobudnutí tovaru z iného členského štátu. Pohľadávky a záväzky spojené s prijatým alebo poskytnutým preddavkom v cudzej mene sa v účtovníctve oceňujú kurzom z času prijatia alebo poskytnutia preddavku. Pri zálohe a pri tovare do EÚ preto skontrolujte, z ktorého dňa je kurz.
Právny základ: § 24 ods. 1, 2, 6 a 9 zákona č. 431/2002 Z. z. a § 19 ods. 1, 4 a 8, § 20 ods. 1 a § 26 ods. 1 zákona č. 222/2004 Z. z.
2. Prepočet krok za krokom
Referenčný kurz ECB sa uvádza ako počet cudzej meny za jedno euro. Sumu v cudzej mene preto kurzom delíte, nenásobíte. Základ dane prepočítate a daň vypočítate z eurového základu. Daň sa zaokrúhľuje na najbližší eurocent, od 0,005 € nahor.
Faktúra z 9. novembra 2026 za 100 000 CZK bez DPH, referenčný kurz ECB 24,35 z piatka 6. novembra.
| Krok | Výpočet | Výsledok |
|---|---|---|
| Základ dane v eurách | 100 000 ÷ 24,35 | 4 106,78 € |
| DPH 23 % | 4 106,78 × 0,23 | 944,56 € |
| Faktúra spolu | 4 106,78 + 944,56 | 5 051,34 € |
V príklade padajú dodanie aj vystavenie na pondelok, takže deň splnenia dodávky aj vznik daňovej povinnosti je 9. novembra a kurz z piatka platí pre DPH aj pre účtovníctvo. Zákon žiada prepočet ku dňu vzniku daňovej povinnosti. Prepočet kurzom z dňa úhrady zákon o DPH nepozná: základ dane sa opravuje len z dôvodov, ktoré zákon pri oprave základu dane vymenúva, a kurzový rozdiel pri úhrade medzi ne nepatrí.
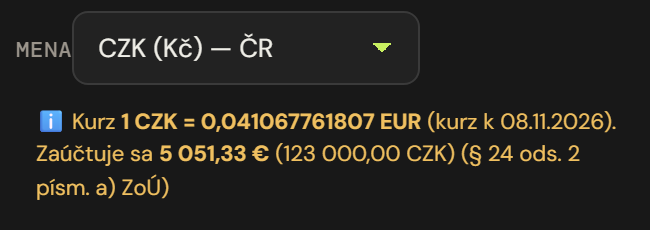
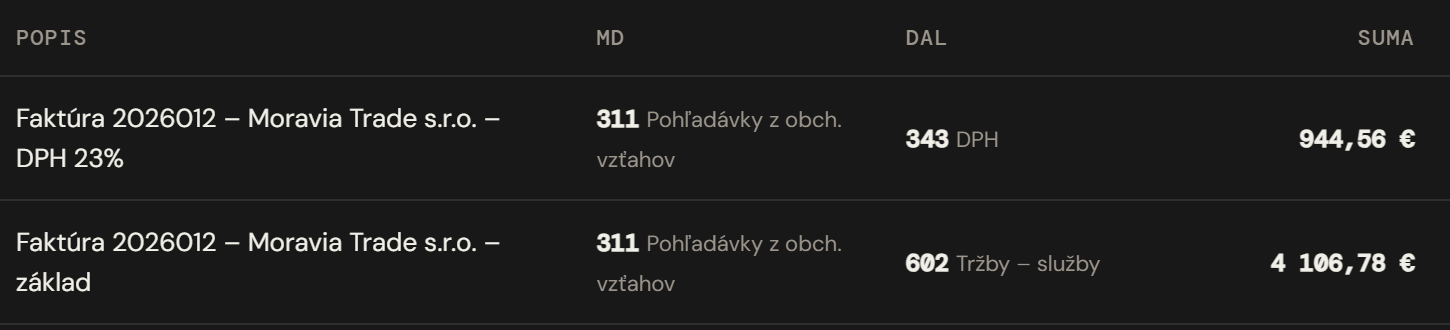
Ako to vyzerá v Bezúčte. Pri faktúre v CZK program načíta referenčný kurz ECB (do poľa „Kurz NBS k EUR“, ktoré môžete prepísať), ukáže, koľko sa zaúčtuje v eurách, a doklad zapíše do denníka v eurách. Kurz berie k dňu pred dátumom vystavenia faktúry, nie pred dátumom dodania. Pri zálohe alebo tovare do EÚ preto skontrolujte, z ktorého dňa je, a v prípade potreby ho prepíšte.
Právny základ: § 25 ods. 1 a § 26 ods. 1 a 3 zákona č. 222/2004 Z. z. a § 24 ods. 2 písm. a) zákona č. 431/2002 Z. z.
3. Víkend, sviatok a odkiaľ kurz vziať
ECB vyhlasuje referenčné kurzy v pracovné dni a NBS ich zverejňuje v kurzovom lístku. Ak je deň pred rozhodným dňom sobota, nedeľa alebo deň, keď je zatvorený platobný systém TARGET (1. januára, Veľký piatok, Veľkonočný pondelok, 1. mája, 25. a 26. decembra), kurz z neho neexistuje. Zákon o DPH ani zákon o účtovníctve pre taký deň postup neustanovujú a oficiálny výklad Finančnej správy sme nenašli. Bežne sa berie posledný kurz vyhlásený pred týmto dňom. V príklade je rozhodným dňom pondelok 9. novembra, deň pred ním je nedeľa a použijete piatkový kurz zo 6. novembra. Kurz, ktorý ste použili, uložte k faktúre aj s dátumom, z ktorého je. Pri kontrole ním preukážete, že prepočet sedí.
Kurz nájdete na stránke ECB s referenčnými kurzami alebo v kurzovom lístku NBS. Na prepočet faktúry a základu dane kurz svojej banky nepoužívajte, zákon žiada referenčný kurz ECB alebo NBS. Kurz banky sa v zákone o účtovníctve objaví len pri nákupe cudzej meny a pri menovom deriváte.
4. Záloha, oprava a colný kurz
Záloha. Ak odberateľ zaplatí pred dodaním, daňová povinnosť z prijatej platby vzniká dňom jej prijatia a základ dane prepočítate kurzom z dňa pred ním. Pri dodaní, ktoré potom nasleduje, už ide o doplatok. V účtovníctve sa pohľadávky a záväzky spojené s prijatým preddavkom v cudzej mene oceňujú kurzom z času jeho prijatia a ku dňu závierky sa nepreceňujú.
Oprava. Pri oprave základu dane, napríklad dobropisom, použijete kurz, ktorý ste použili pri vzniku daňovej povinnosti, nie dnešný. Dobropis opravuje základ dane pôvodným kurzom. Ako dobropis zmení priznanie a kontrolný výkaz, popisuje článok o dobropise.
Colný kurz. Osoba povinná platiť daň (platiteľ) môže na prepočet používať kurz podľa colných predpisov platný v deň vzniku daňovej povinnosti. Rozhodnutie musí písomne oznámiť daňovému úradu pred jeho prvým použitím a je záväzné počas celého kalendárneho roka. Pri dovoze tovaru sa prepočet riadi colnými predpismi. Väčšina platiteľov ostáva pri referenčnom kurze ECB, lebo sa nemusí nič oznamovať.
Právny základ: § 19 ods. 4, § 25 ods. 1 a § 26 ods. 1 a 2 zákona č. 222/2004 Z. z. a § 24 ods. 6 zákona č. 431/2002 Z. z.
5. Kurzový rozdiel pri úhrade a v dani z príjmov
Pohľadávku ste zaúčtovali na 5 051,34 €. Keď vám banka po úhrade pripíše 5 020,41 €, rozdiel 30,93 € je kurzová strata (účet 563). Pri opačnom smere ide o kurzový zisk (účet 663). Kurzový rozdiel sa zaúčtuje, ale DPH z faktúry sa nemení. Daň ostáva 944,56 €. Príklad počíta úhradu v eurách. Ak odberateľ platí v českých korunách na váš účet v korunách, ocenenie sa riadi osobitnými pravidlami zákona o účtovníctve a rozdiel môže vyjsť inak.
Faktúra za 123 000 CZK: čo ste zaúčtovali a čo prišlo
- 5 051,34 €pohľadávka zaúčtovaná kurzom 24,35
- 5 020,41 €prijaté 20. novembra, ukážkový kurz 24,50
- 30,93 €kurzová strata, účet 563
Pri dani z príjmov rieši zákon kurzové rozdiely z neuhradených pohľadávok a záväzkov ku dňu, ku ktorému sa zostavuje účtovná závierka. Zahrnú sa do základu dane v zdaňovacom období, v ktorom o nich účtujete. Môžete sa rozhodnúť zahrnúť ich až v období, keď pohľadávku inkasujete alebo odpíšete, alebo záväzok zaplatíte alebo odpíšete. Takýto postup vyznačíte v daňovom priznaní za príslušné zdaňovacie obdobie. Keď sa neskôr rozhodnete zahrnovať kurzové rozdiely znova podľa účtovníctva, zahrniete v tom období aj tie z minulých období, ktoré ste dovtedy nezahrnuli.
Právny základ: § 17 ods. 17 zákona č. 595/2003 Z. z. a § 24 ods. 2 písm. b) zákona č. 431/2002 Z. z.
Čo si z toho odniesť
Kurz je jeden len vtedy, keď sa dodanie a vznik daňovej povinnosti stretnú v jednom dni. Pri každej faktúre v cudzej mene si zapíšte kurz aj deň, z ktorého ste ho vzali. Pri zálohe, tovare do EÚ a opravách sa pozrite, ktorý deň rozhoduje, a nezabudnite, že kurz z úhrady základ dane nemení.
Bezúčto načíta referenčný kurz ECB z kalendárneho dňa pred dátumom vystavenia. Kurz môžete prepísať a pri veľkej odchýlke od referenčného vás upozorní. Pole kurzu je v Bezúčte v opačnom tvare než na stránke ECB: zadáva sa počet eur za jednu jednotku cudzej meny, takže pri českej korune ide približne o 0,04, nie o 25. Pri úhrade spárovanej s platbou z banky zapíše kurzový rozdiel na účet 563 alebo 663. Faktúru v cudzej mene s DPH uložíte len vtedy, keď je dátum dodania rovnaký ako dátum vystavenia. Ak sa líšia, kurz skontrolujte vopred. Podrobnosti sú v pomocníkovi k faktúre v cudzej mene. O fakturácii služieb do EÚ pojednáva článok o fakturácii do EÚ.
Primárne zdroje: zákon č. 222/2004 Z. z. o dani z pridanej hodnoty (§ 19, § 20 a § 26), zákon č. 431/2002 Z. z. o účtovníctve (§ 24) a zákon č. 595/2003 Z. z. o dani z príjmov (§ 17). Znenie k 8. novembru 2026 podľa Slov-Lexu.
Kurz ECB bez opisovania
Bezúčto načíta kurz ECB z dňa pred dátumom vystavenia, prepočíta doklad na eurá a pri úhrade zapíše kurzový rozdiel. Kurz môžete prepísať.
Vyskúšajte Bezúčto zadarmoČasté otázky o faktúre v cudzej mene
Ktorý kurz použiť na faktúru v cudzej mene pri DPH?
Referenčný výmenný kurz určený a vyhlásený Európskou centrálnou bankou alebo Národnou bankou Slovenska z dňa pred dňom vzniku daňovej povinnosti (§ 26 zákona č. 222/2004 Z. z.). Daňová povinnosť vzniká zvyčajne dňom dodania tovaru alebo služby, pri platbe prijatej pred dodaním dňom prijatia platby.
Ktorý kurz použiť v účtovníctve?
Referenčný kurz z dňa pred dňom uskutočnenia účtovného prípadu (§ 24 zákona č. 431/2002 Z. z.). Ku dňu, ku ktorému sa zostavuje účtovná závierka, sa majetok a záväzky v cudzej mene prepočítajú kurzom z toho istého dňa, okrem prijatých a poskytnutých preddavkov.
Čo ak v deň pred rozhodným dňom nie je kurz, lebo je víkend?
Zákon o DPH ani zákon o účtovníctve pre taký deň postup neustanovujú a oficiálny výklad Finančnej správy sme nenašli. Bežne sa berie posledný kurz vyhlásený pred týmto dňom, pri faktúre z pondelka teda kurz z piatka. Použitý kurz a jeho dátum si uložte k faktúre.
Môžem v DPH použiť iný kurz ako kurz ECB?
Osoba povinná platiť daň (platiteľ) môže používať kurz podľa colných predpisov platný v deň vzniku daňovej povinnosti. Rozhodnutie musí písomne oznámiť daňovému úradu pred jeho prvým použitím a je záväzné počas celého kalendárneho roka (§ 26 zákona č. 222/2004 Z. z.). Na prepočet základu dane zákon o DPH kurz svojej banky nespomína.
Ktorý kurz použiť pri dobropise k faktúre v cudzej mene?
Pri oprave základu dane sa použije kurz, ktorý sa použil pri vzniku daňovej povinnosti (§ 26 zákona č. 222/2004 Z. z.). Dobropis teda opravuje základ dane pôvodným kurzom, nie kurzom z dňa dobropisu.
Čo je kurzový rozdiel pri úhrade a ako vstupuje do dane z príjmov?
Je to rozdiel medzi pohľadávkou v hodnote, v akej ju máte v účtovníctve, a sumou v eurách, ktorú ste skutočne dostali. Zaúčtuje sa ako kurzový zisk alebo strata a DPH sa nemení. Kurzové rozdiely z neuhradených pohľadávok a záväzkov ku dňu závierky sa zahrnú do základu dane v období, v ktorom o nich účtujete, ak sa nerozhodnete zahrnúť ich až pri inkase, odpise alebo úhrade (§ 17 ods. 17 zákona č. 595/2003 Z. z.).
Overte si to piatimi otázkami
Päť otázok z tohto článku. Vyhodnotenie dostanete hneď po kliknutí.
1. Faktúra na 100 000 CZK bez DPH, daňová povinnosť vznikla v pondelok 9. 11. 2026, kurz ECB z piatka 6. 11. je 24,35 CZK za euro. Ako prepočítate základ dane?
B. Kurz ECB je počet českých korún za jedno euro, preto sa delí. Podľa § 26 zákona č. 222/2004 Z. z. rozhoduje kurz z dňa pred vznikom daňovej povinnosti. Nedeľa kurz nemá a bežne sa berie posledný vyhlásený, teda piatkový. Možnosť A kurz násobí a možnosť C berie zlý deň.
2. Ktorý kurz smie platiteľ DPH použiť namiesto referenčného kurzu z dňa pred vznikom daňovej povinnosti?
C. Podľa § 26 ods. 1 zákona č. 222/2004 Z. z. je to jediná alternatíva k referenčnému kurzu. Rozhodnutie je záväzné počas celého kalendárneho roka. Možnosti A a B zákon nespomína.
3. Dobropis k faktúre v cudzej mene vystavíte o dva mesiace neskôr. Ktorým kurzom opravíte základ dane?
A. Podľa § 26 zákona č. 222/2004 Z. z. sa pri oprave základu dane podľa § 25 použije kurz, ktorý sa použil pri vzniku daňovej povinnosti. Možnosti B a C by opravovali starý obchod novým kurzom.
4. Dodávateľ dostane od odberateľa zálohu 3. novembra, tovar dodá až neskôr. Kedy vzniká daňová povinnosť z tejto platby?
B. Podľa § 19 ods. 4 zákona č. 222/2004 Z. z. vzniká pri platbe prijatej pred dodaním daňová povinnosť dňom prijatia platby. Základ dane prepočítate kurzom z dňa pred ním. Možnosť C platí pri dodaní tovaru do iného členského štátu.
5. Neuhradená pohľadávka v cudzej mene má ku dňu závierky kurzový rozdiel. Kedy vstúpi do základu dane z príjmov?
C. Podľa § 17 ods. 17 zákona č. 595/2003 Z. z. sa takýto kurzový rozdiel zahrnie do základu dane v období, v ktorom o ňom účtujete. Daňovník sa môže rozhodnúť zahrnúť ho až pri inkase, odpise alebo úhrade a vyznačí to v daňovom priznaní. Možnosti A a B vynechávajú jednu z týchto dvoch ciest.