Ako vybrať účtovný program pre s. r. o. pred e-faktúrou 2027: deväť otázok pre dodávateľa
V skratke: pred nákupom účtovného programu pre s. r. o. si od dodávateľa vypýtajte písomnú odpoveď na deväť vecí: e-faktúra (vystavenie aj príjem), oznamovanie údajov Finančnej správe, čo je v cene a čo je doplnok, strojové čítanie dokladov s ľudskou kontrolou, banka, práca externého účtovníka, prenos dát dovnútra aj von, ochrana údajov a celková cena na tri roky. Od 1. 1. 2027 platiteľ DPH pri tuzemskom dodaní zdaniteľnej osobe usadenej v tuzemsku alebo nezdaniteľnej právnickej osobe elektronickú faktúru vyhotoví v štruktúrovanom formáte a zašle ju doručovacou službou (§ 85o zákona o DPH); PDF poslané e-mailom na to nestačí. Najlepší účtovný program pre s. r. o. spoznáte podľa toho, že na týchto deväť otázok odpovie písomne.
1. E-faktúra: vystavenie aj príjem
Od 1. 1. 2027 musí platiteľ DPH, ktorý v tuzemsku dodá tovar alebo službu zdaniteľnej osobe usadenej v tuzemsku (aj živnostníkovi alebo neplatiteľovi DPH) alebo nezdaniteľnej právnickej osobe so sídlom v tuzemsku (napríklad obci, štátnej organizácii alebo neziskovej organizácii), vyhotoviť elektronickú faktúru v štruktúrovanom formáte; platí to aj pri prijatí platby pred dodaním. Zákon technickú normu menovite neuvádza, v praxi sa používa európska norma EN 16931. Zaslať ju treba doručovacou službou; iný spôsob zaslania je možný len so súhlasom príjemcu.
Povinnosť neplatí pri dodaniach oslobodených od dane podľa § 28 až 43 a § 47 a pri zjednodušenej faktúre, teda pri doklade do 100 € alebo pri doklade z e-kasy či tankovacieho automatu do 400 €. Netýka sa ani dodania odberateľovi, ktorý nemá v tuzemsku sídlo, miesto podnikania, prevádzkareň ani bydlisko a ani sa tu obvykle nezdržiava. Svoj prípad si overte u účtovníka.
Elektronickú formu ani doručenie doručovacou službou príjemca odmietnuť nemôže, jeho súhlas sa nevyžaduje. Ak má faktúra chybu, rieši to s dodávateľom ako doteraz. Vystavovať e-faktúru musí len platiteľ DPH, no každá osoba, ktorej platiteľ v tuzemsku dodá plnenie, pri ktorom musí vyhotoviť e-faktúru, musí zabezpečiť, aby ju vedela prijať doručovacou službou; týka sa to aj neplatiteľa DPH. Širší prehľad príprav je v článku E-faktúra 2027: kompletný SK sprievodca.
Opýtajte saVystavuje a prijíma program e-faktúry? Cez ktorého certifikovaného poskytovateľa doručovacej služby? Čo je dnes v ostrej prevádzke a odkedy?
DôkazPísomné vyjadrenie dodávateľa s dátumom.
Právny základ: § 28 až 43, § 47, § 71 ods. 5, § 74 ods. 3 písm. a) a b) a § 85o ods. 2 a 4 zákona č. 222/2004 Z. z.
2. Oznamovanie údajov Finančnej správe
Pokuty podľa § 85o zákona o DPH sa viažu na oznamovanie údajov finančnému riaditeľstvu: na ich neoznámenie, oneskorené, neúplné alebo nesprávne oznámenie. Vystavovateľ ich oznamuje, príjemca, ktorý je platiteľ DPH, do piatich dní od prijatia. Pokuta je do 10 000 €, pri opakovaní do 100 000 €. Údaje sa oznamujú cez doručovaciu službu a povinnosť sa považuje za splnenú odovzdaním e-faktúry doručovacej službe. Pokutu daňový úrad neuloží, ak boli údaje nesprávne pre zrejmý omyl a platiteľ ich opraví, alebo ak ich neoznámil včas pre preukázateľnú technickú poruchu u certifikovaného poskytovateľa a oznámil ich hneď po jej odstránení.
Opýtajte saOznamuje údaje za vás poskytovateľ automaticky? Kde vidím, že oznámenie prebehlo?
Právny základ: § 85o ods. 9 až 14 zákona č. 222/2004 Z. z.
3. Čo je v cene a čo je doplnok
Opýtajte saKtoré časti (DPH, kontrolný a súhrnný výkaz, mzdy, uzávierka, banka, príjem dokladov, odosielanie e-faktúr) sú v základnej cene a čo sa platí zvlášť? Je cena uvedená vrátane DPH? Platí sa za používateľov, za klientov, za objem dokladov, za IČO?
DôkazCenník s dátumom a odkazom.
4. Strojové čítanie dokladov a zodpovednosť
Program môže údaje z dokladu prečítať a navrhnúť zaúčtovanie. Účtovná jednotka musí viesť účtovníctvo správne a úplne (§ 8 zákona o účtovníctve) a nezbavuje sa zodpovednosti za jeho vedenie, účtovnú závierku a preukázateľnosť účtovníctva ani vtedy, keď ho vedie poverená osoba. Program nie je poverená osoba, takže návrh zaúčtovania má ukázať, nie schváliť za vás. O tom, kto ručí za zaúčtovanie od umelej inteligencie, je samostatný článok Zaúčtovala AI zle? Ručí vaša firma, nie program.
Opýtajte saKto potvrdzuje návrh zaúčtovania? Vidím pôvodný doklad vedľa zápisu? Dá sa zistiť, kto a kedy zápis zmenil?
Právny základ: § 5 ods. 2 a § 8 ods. 1 zákona č. 431/2002 Z. z.
5. Banka
Opýtajte saAké formáty výpisu program číta (CSV, SEPA XML camt.053)? Páruje platby s faktúrami sám a podľa čoho? Funguje to pre vašu konkrétnu banku? Vyskúšajte to na vlastnom výpise.
6. Externý účtovník
Ak vám účtuje externá firma, výber ovplyvní aj ona.
Opýtajte saAko získa účtovník prístup k vašim údajom a dá sa rozsah obmedziť? Vidí doklady v tom rozsahu, ktorý povolíte? Ako sa odovzdáva uzávierka a podklady na daňové priznanie?
7. Prenos dát dovnútra aj von
Opýtajte saDá sa naimportovať história z doterajšieho programu a čo presne (partneri, faktúry, zápisy, otvorené položky, počiatočné stavy)? Dá sa všetko exportovať v otvorenom formáte, keď program zmeníte?
DôkazUkážkový export na vašich údajoch.
8. Ochrana údajov
Opýtajte saPonúka dodávateľ zmluvu o spracúvaní osobných údajov (čl. 28 GDPR) a ako sa uzatvára? Kde sú údaje a zálohy? Je zverejnený zoznam subdodávateľov a dozviete sa o novom vopred?
9. Celková cena na tri roky
Cena na prvý pohľad nehovorí nič o nákladoch na prechod. Spočítajte všetko, čo zaplatíte za tri roky: základnú cenu, doplnky, prenos dát, zaškolenie a príplatky podľa počtu používateľov alebo klientov.
Ako na tieto otázky odpovedáme my
Čo je Bezúčto. Online účtovný program od Lumevo s. r. o. pre s. r. o. a účtovníkov na Slovensku. Pre s. r. o. stojí 19,99 € mesačne, prvých 30 dní je zadarmo; účtovník s klientmi platí 29,99 € mesačne. Neúčtuje za vás: návrh zaúčtovania potvrdzujete vy alebo váš účtovník.
Čo Bezúčto nerobí. Priznanie a výkazy pripraví, ale podpíše a podá ich používateľ (rozšírenie pre portál Finančnej správy tlačidlo „Podať“ nestláča). Vlastnú online registračnú pokladnicu (eKasa) nemá a do pokladnice nič neposiela: pokladnicu si necháte, tržby z nej prenesiete do Bezúčta. Platiteľ DPH opíše súčty za mesiac z eKasa zóny do okna Tržby z pokladnice a Bezúčto ich zapíše do priznania k DPH a do oddielu D.1 kontrolného výkazu a v podvojnom účtovníctve ich na požiadanie aj zaúčtuje. Neplatiteľ DPH zapisuje tržby po dňoch v Pokladni. Beží v prehliadači, dá sa pridať na plochu ako aplikácia, ale bez internetu nefunguje. Kedy Bezúčto nie je správna voľba, popisuje stránka Prečo Bezúčto.
Stav k 14. novembru 2026. Pri každej položke platí cenník a stránky na bezucto.sk v deň čítania.
Príjem a odosielanie e-faktúr v Bezúčte
- 5. 9. 2026príjem e-faktúr je aktívny a zadarmo
- 12. 11. 2026uplynula 30-dňová lehota na námietku podľa zmluvy o spracúvaní
- 31. 12. 2026posledný deň, keď je odosielanie zadarmo
- 1. 1. 2027odosielanie 3 € mesačne za IČO
Stav k 14. novembru 2026. Čísla v riadkoch zodpovedajú deviatim otázkam vyššie.
| Otázka | Naša odpoveď |
|---|---|
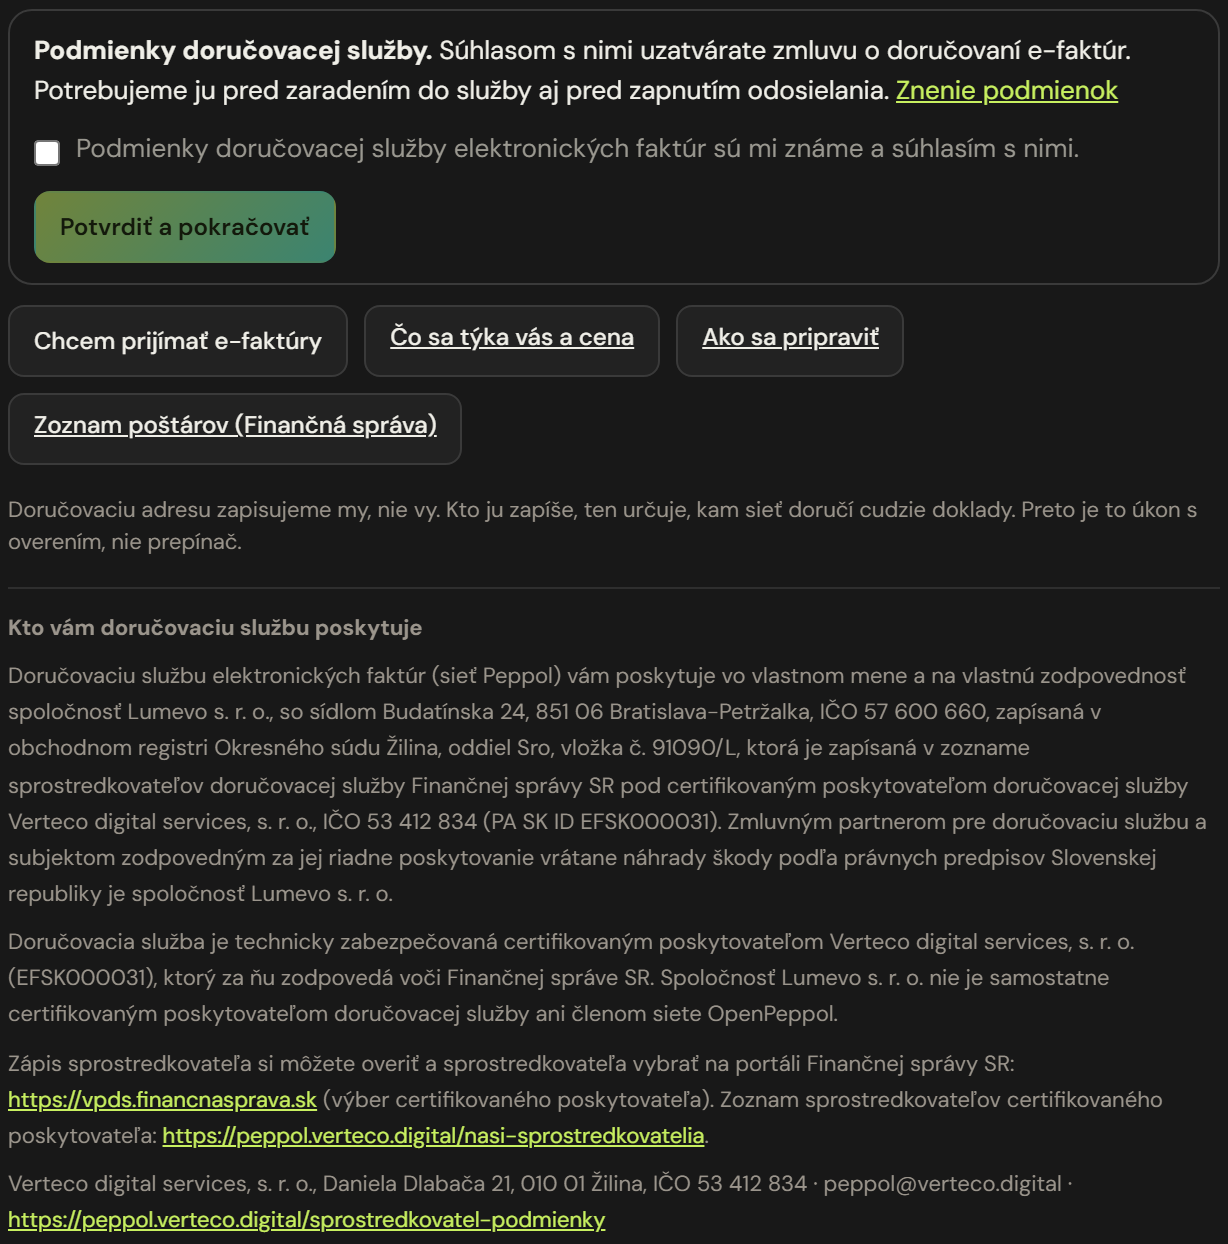
| 1 a 2. E-faktúra a oznamovanie | Príjem e-faktúr je aktívny od 5. 9. 2026 cez certifikovaného poskytovateľa doručovacej služby (Verteco digital services, s. r. o.), príjem je zadarmo. Odosielanie sa firme zapína len po súhlase vlastníka účtu v Nastaveniach; 30-dňová lehota na námietku podľa zmluvy o spracúvaní (právo namietať dáva čl. 28 ods. 2 GDPR) uplynula 12. 11. 2026. Do 31. 12. 2026 je odosielanie zadarmo. Lumevo s. r. o. je u tohto poskytovateľa zapísaná ako sprostredkovateľ doručovacej služby. |
| 3. Čo je v cene | V cene programu sú DPH, kontrolný a súhrnný výkaz, mzdy, príjem a vyťaženie dokladov, banka aj ročná uzávierka. Za klientov účtovníka sa neplatí za hlavu. Zvlášť sa platí len odosielanie e-faktúr: od 1. 1. 2027 3 € mesačne alebo 36 € ročne za IČO (príjem je zadarmo). |
| 4. Čítanie dokladov | Doklady sa nahrajú v aplikácii, odfotia mobilom alebo preposlú na vlastnú adresu podateľne. Údaje sa vyťažia strojovo, vy ich skontrolujete a potvrdíte. |
| 5. Banka | Import CSV (stĺpce sa určia podľa hlavičky súboru, banku rozpoznáme sami pri šiestich bankách), SEPA XML camt.053 a priebežné načítanie z notifikačných e-mailov banky. Platby sa párujú s faktúrami podľa variabilného symbolu a sumy. |
| 6. Externý účtovník | Zástupný režim: účtovník pracuje v účte klienta po jeho pozvánke, bez prepínania hesiel, a rozsah práce sa riadi oprávneniami po moduloch. |
| 7. Prenos dát | Import z najbežnejších slovenských účtovných a fakturačných programov vrátane počiatočných stavov, predvahy a saldokonta, s kontrolou proti dvojitému podaniu DPH v období prechodu (zoznam a postup na stránkach „Prechod z iného programu“). Úplný export údajov účtu v JSON (pokrýva aj právo na prenosnosť podľa čl. 20 GDPR); pri zastupovaní ho môže spraviť len vlastník účtu. |
| 8. Ochrana údajov | Zmluva o spracúvaní je súčasťou obchodných podmienok a je účinná automaticky, bez samostatného podpisu. Zoznam subdodávateľov je zverejnený na stránke Subdodávatelia, o novom subdodávateľovi informujeme 30 dní vopred s právom namietať. |
| 9. Cena na tri roky | S. r. o.: 19,99 € mesačne, teda najviac 719,64 € za 36 mesiacov (prvých 30 dní je zadarmo). Ak firma odosiela e-faktúry, od 1. 1. 2027 pripočítajte 3 € mesačne za IČO, spolu najviac 827,64 €. Účtovník s klientmi: 29,99 € mesačne. |
Primárne zdroje: zákon č. 222/2004 Z. z. o DPH (§ 71, § 74 a § 85o), zákon č. 563/2009 Z. z. Daňový poriadok (§ 154 a § 155) a zákon č. 431/2002 Z. z. o účtovníctve (§ 5 a § 8), všetky v znení účinnom od 1. 1. 2027 podľa Slov-Lexu, a nariadenie (EÚ) 2016/679 (GDPR), čl. 20 a 28.
Vyskúšajte Bezúčto na vlastných údajoch
Prvých 30 dní je zadarmo. Nahrajte vlastný výpis z banky a vlastné doklady a pozrite, ako program odpovedá na deväť otázok vyššie.
Vyskúšajte Bezúčto zadarmoČasté otázky o výbere účtovného programu
Musím mať od 1. 1. 2027 e-faktúru, ak nie som platiteľ DPH?
Vystavovať ju nemusíte, táto povinnosť je len platiteľa (§ 85o ods. 2). Musíte však zabezpečiť, aby ste ju vedeli prijať doručovacou službou (§ 71 ods. 5). Údaje z nej finančnej správe neoznamujete vy: oznamuje ich dodávateľ (ods. 9) a z príjemcov len platiteľ (ods. 10).
Stačí PDF poslané e-mailom?
Nie. Od 1. 1. 2027 musí byť faktúra v štruktúrovanom formáte (§ 85o ods. 4) a PDF ním nie je. So súhlasom príjemcu ju môžete poslať aj inak než doručovacou službou, napríklad e-mailom, ale stále ako štruktúrovaný súbor (ods. 2). Výnimky zostávajú, napríklad dodania oslobodené podľa § 28 až 43 a § 47. Do 31. 12. 2026 je e-faktúra dobrovoľná.
Za čo je pokuta pri e-faktúre?
§ 85o trestá oznamovanie údajov: neoznámenie, oneskorené, neúplné alebo nesprávne oznámenie finančnému riaditeľstvu, do 10 000 €, pri opakovaní do 100 000 € (ods. 12 a 13). Pre nesplnenie nepeňažnej povinnosti pozná Daňový poriadok aj všeobecný správny delikt (§ 154 ods. 1 písm. j) s pokutou 100 až 10 000 € podľa § 155 ods. 1 písm. e), no pokutu v rozpätí daňový úrad pri prvom porušení povinnosti neuloží (§ 155 ods. 4). Či ho daňový úrad použije na samotné nevystavenie e-faktúry, tu netvrdíme; overte si to u daňového poradcu.
Zodpovedá za zaúčtovanie program, alebo ja?
Zodpovedá účtovná jednotka (§ 8 ods. 1 a § 5 ods. 2 zákona o účtovníctve). Program návrh ukáže, vy ho potvrdíte.
Čo si vypýtať od dodávateľa pred podpisom?
Písomné odpovede na deväť otázok vyššie, cenník s dátumom a ukážkový export dát.
Overte si to piatimi otázkami
Päť otázok z tohto článku. Vyhodnotenie dostanete hneď po kliknutí.
1. Platiteľ DPH vystavuje od 1. 1. 2027 tuzemskej s. r. o. faktúru za službu. Čo musí urobiť?
C. Podľa § 85o zákona č. 222/2004 Z. z. platiteľ DPH od 1. 1. 2027 vyhotoví elektronickú faktúru v štruktúrovanom formáte a zašle ju doručovacou službou. PDF štruktúrovaným formátom nie je. Iný spôsob zaslania je možný len so súhlasom príjemcu, takže možnosť B bez súhlasu neobstojí.
2. Vaša s. r. o. nie je platiteľ DPH a dodávateľ jej od 1. 1. 2027 pošle e-faktúru doručovacou službou. Čo platí pre vás?
A. Podľa § 71 zákona č. 222/2004 Z. z. musí každá osoba, ktorej platiteľ v tuzemsku dodá plnenie, pri ktorom musí vyhotoviť e-faktúru, zabezpečiť, aby ju vedela prijať doručovacou službou, aj neplatiteľ DPH. Elektronickú formu ani doručenie doručovacou službou príjemca odmietnuť nemôže, takže možnosti B a C neplatia.
3. Aká je horná hranica pokuty podľa zákona o DPH za neoznámenie údajov finančnému riaditeľstvu pri e-faktúre a aká pri opakovaní?
B. Podľa § 85o zákona č. 222/2004 Z. z. je pokuta za neoznámenie, oneskorené, neúplné alebo nesprávne oznámenie údajov do 10 000 €, pri opakovaní do 100 000 €. Daňový úrad ju neuloží pri zrejmom omyle, ktorý platiteľ opraví, ani pri preukázateľnej technickej poruche u certifikovaného poskytovateľa, ak údaje oznámi hneď po jej odstránení.
4. Program z nahraného dokladu navrhne zaúčtovanie. Kto zodpovedá za správnosť účtovníctva?
C. Podľa § 5 zákona č. 431/2002 Z. z. sa účtovná jednotka nezbavuje zodpovednosti za vedenie účtovníctva, účtovnú závierku a preukázateľnosť účtovníctva ani vtedy, keď ho vedie poverená osoba. Program poverenou osobou nie je, preto návrh zaúčtovania len ukáže a potvrdíte ho vy.
5. S. r. o. platí za Bezúčto 19,99 € mesačne a od 1. 1. 2027 odosiela e-faktúry za 3 € mesačne za IČO. Koľko to je najviac za 36 mesiacov?
B. Program pre s. r. o. stojí 19,99 € mesačne, za 36 mesiacov najviac 719,64 €. Odosielanie e-faktúr od 1. 1. 2027 pridá 3 € mesačne za IČO, teda 108 €, spolu najviac 827,64 €. Možnosť A s odosielaním nepočíta a možnosť C ho počíta len za jeden rok.