Zápočet pohľadávok a záväzkov 2026: vzor dohody, jednostranné oznámenie a účtovanie
Príklad: firma Alfa vystavila 15. septembra 2026 faktúru firme Beta na 1 200 €. Beta jej 1. októbra vystavila faktúru na 800 €. Obe faktúry sú po splatnosti. Namiesto dvoch prevodov sa firmy dohodnú na zápočte: pohľadávky zaniknú do výšky 800 € a Beta doplatí Alfe zvyšných 400 €. Názvy firiem, čísla faktúr a dátumy sú vymyslené.
Zápočet zruší pohľadávku aj záväzok v sume, v ktorej sa kryjú, bez prevodu peňazí. Urobiť sa dá jednostranným prejavom alebo dohodou. Jednostranne len s pohľadávkami, ktoré zákon na zápočet pripúšťa, dohodou aj s ostatnými. Ďalej nájdete, kedy zápočet nastane, čo ide jednostranne a čo len dohodou, vzor dohody a vzor oznámenia, zaúčtovanie, prepočet cudzej meny a trojstranný zápočet.
V skratke: vzájomné pohľadávky rovnakého druhu zaniknú započítaním, pokiaľ sa kryjú, keď niektorá strana urobí voči druhej prejav smerujúci k započítaniu (§ 580 Občianskeho zákonníka). Dohodou možno započítať akékoľvek vzájomné pohľadávky (§ 364 Obchodného zákonníka). V účtovníctve sa zápočet faktúr za dodávky zapíše MD 321 / DAL 311 v sume, ktorá sa kryje. Po zápočte sa stav účtov 311 a 321 zníži o započítanú sumu a § 7 ods. 5 zákona o účtovníctve zakazuje vykázať len saldo pri pohľadávkach, ktoré trvajú (náš výklad). Pri jednostrannom prejave sa pohľadávky v rôznych menách prepočítajú kurzom z dňa, keď sa stali spôsobilými na započítanie.
1. Kedy zápočet nastane
Zápočet potrebuje dve vzájomné pohľadávky medzi tými istými stranami, ktorých plnenie je rovnakého druhu, napríklad dve peňažné. Keď niektorá strana urobí voči druhej prejav smerujúci k započítaniu, pohľadávky zaniknú, pokiaľ sa vzájomne kryjú. Zánik nastane okamihom, keď sa stretli pohľadávky spôsobilé na započítanie, čo môže byť skôr než deň, keď prejav urobíte. Tak to ustanovuje § 580 Občianskeho zákonníka (OZ).
Záväzkový vzťah medzi dvoma podnikateľmi riadi Obchodný zákonník (ObchZ), ak je pri jeho vzniku zrejmé, že sa týka ich podnikateľskej činnosti. Jeho diel o započítaní určuje, ktoré pohľadávky sú na započítanie spôsobilé, ako sa počíta výška pri rôznych menách a že dohodou možno započítať akékoľvek vzájomné pohľadávky. Spôsob prejavu ani okamih zániku neupravuje. Otázky, ktoré Obchodný zákonník nerieši, sa riešia podľa predpisov občianskeho práva, takže prejav smerujúci k započítaniu robíte podľa OZ. Je to náš výklad, zákon to o zápočte výslovne nepíše.
Zápočet na príklade firiem Alfa a Beta
- 1 200 €pohľadávka Alfy voči Beta
- 800 €záväzok Alfy voči Beta, zaniká zápočtom
- 400 €zostatok pohľadávky, Beta ho doplatí
Právny základ: § 580 zákona č. 40/1964 Zb. (Občiansky zákonník), § 1 ods. 2 a § 358 až 364 zákona č. 513/1991 Zb. (Obchodný zákonník)
2. Čo možno započítať jednostranne a čo len dohodou
Obchodný zákonník vymedzuje, ktoré pohľadávky sú na zápočet spôsobilé. Jednostranne započítate len pohľadávky, ktoré zákon na zápočet pripúšťa. Dohodou strán možno započítať akékoľvek vzájomné pohľadávky. Tabuľka ukazuje najčastejšie situácie medzi dvoma podnikateľmi.
Zápočet medzi podnikateľmi: jednostranný prejav a dohoda.
| Situácia | Jednostranný prejav | Dohoda |
|---|---|---|
| Obe pohľadávky sú splatné, nepremlčané a možno ich uplatniť na súde | áno | áno |
| Vaša pohľadávka ešte nie je splatná, jeho pohľadávka voči vám je už splatná | nie, ibaže váš dlžník (partner) nie je schopný plniť svoje peňažné záväzky | áno |
| Vaša pohľadávka nie je splatná len preto, že ste na jeho žiadosť odložili splatnosť bez zmeny obsahu záväzku | áno | áno |
| Pohľadávka je premlčaná | nie, ibaže premlčanie nastalo až po tom, čo sa pohľadávky stali spôsobilými na započítanie | áno |
| Pohľadávky znejú na rôzne meny | áno, ak sú meny voľne zameniteľné | áno |
Dohodou možno započítať akékoľvek vzájomné pohľadávky, no plnenie, ktoré nahrádza vlastné zdroje spoločnosti v kríze (napríklad úver od spoločníka), sa spoločnosti musí vrátiť aj vtedy, ak sa poskytlo započítaním (§ 67f ods. 2 ObchZ). Pri vklade do s. r. o. platí osobitné pravidlo: spoločník nemôže jednostranným právnym úkonom započítať svoju pohľadávku voči spoločnosti proti pohľadávke spoločnosti na splatenie vkladu. Vzťahy spoločníka so spoločnosťou, ktoré sa týkajú účasti na spoločnosti, sa riadia Obchodným zákonníkom bez ohľadu na to, kto je spoločník. Ak iný vzťah pod Obchodný zákonník nespadá, napríklad lebo partner nepodniká, riadi sa Občianskym zákonníkom, pokiaľ sa strany písomne nedohodnú, že sa bude riadiť Obchodným zákonníkom. V občianskoprávnom vzťahu platí, že nesplatnú pohľadávku nemožno započítať proti splatnej a premlčané pohľadávky sa nezapočítavajú, dohodou účastníkov však možno započítať aj tieto.
Právny základ: § 358 až 360, § 362, § 364, § 261 ods. 1 a 6, § 262 ods. 1 a 2, § 108 ods. 2 a § 67f ods. 2 zákona č. 513/1991 Zb. a § 581 ods. 2 a 3 zákona č. 40/1964 Zb.
3. Vzor dohody o vzájomnom započítaní
Ustanovenie § 364 Obchodného zákonníka formu dohody nepredpisuje, písomnú formu však zmluva vyžaduje, ak ju pri rokovaní žiada aspoň jedna strana (§ 272 ods. 1). Písomný právny úkon je platný, ak ho podpíše konajúca osoba, pri viacerých osobách nemusia byť podpisy na tej istej listine (§ 40 ods. 3 Občianskeho zákonníka). Písomnú dohodu s podpismi oboch strán odporúčame v každom prípade, lebo o ňu oprete účtovný zápis: účtovný doklad musí obsahovať okrem iného označenie, obsah účtovného prípadu a jeho účastníkov, sumu a dátumy. Vzor nižšie môžete skopírovať. Vymyslené názvy, čísla a údaje v hranatých zátvorkách nahraďte svojimi.
Vzor, údaje sú vymyslené
Dohoda o vzájomnom započítaní pohľadávok č. 2026/01
uzavretá podľa § 364 Obchodného zákonníka v spojení s § 580 a § 581 ods. 3 Občianskeho zákonníka
Zmluvné strany
Alfa Stavby, s. r. o., IČO 11 111 111, sídlo Hlavná 1, 010 01 Žilina, zastúpená konateľom [meno a priezvisko] (ďalej len „Alfa“)
Beta Doprava, s. r. o., IČO 22 222 222, sídlo Nová 2, 811 01 Bratislava, zastúpená konateľom [meno a priezvisko] (ďalej len „Beta“)
Čl. I Pohľadávky
- Alfa má voči Beta pohľadávku 1 200,00 € z faktúry č. 2026097 z 15. 9. 2026, splatnej 15. 10. 2026.
- Beta má voči Alfe pohľadávku 800,00 € z faktúry č. DF-0188 z 1. 10. 2026, splatnej 30. 10. 2026.
- Obe pohľadávky sú peňažné, v eurách, existujúce a splatné. Sumy sú uvedené s DPH.
Čl. II Započítanie
- Strany sa dohodli, že sa pohľadávky z čl. I vzájomne započítavajú vo výške 800,00 €. Zápočet sa týka istín faktúr, príslušenstvo (úroky z omeškania) [zostáva nedotknuté / je zahrnuté v sume].
- Pohľadávky zanikajú do výšky, v akej sa kryjú, ku dňu 9. 11. 2026.
- Zvyšná pohľadávka Alfy vo výške 400,00 € trvá. Beta ju uhradí do 16. 11. 2026 na účet [IBAN Alfy].
Čl. III Záverečné ustanovenia
- Dohoda je vyhotovená v dvoch rovnopisoch, po jednom pre každú stranu.
- Dohoda nadobúda platnosť dňom podpisu oboma stranami.
- Zmeny a doplnky dohody sú možné len písomne.
V [mesto] dňa 9. 11. 2026
Vzor pomenúva obe pohľadávky podľa dokladu, sumy a splatnosti, uvádza započítanú sumu, zostatok s lehotou úhrady a nesie podpisy oboch strán. Odporúčame v dohode uviesť aj deň, ku ktorému pohľadávky zanikajú, aby sa zápis dal datovať. Čísla faktúr a sumy v dohode majú sedieť s účtovnými dokladmi, aby sa k nej zápis dal priradiť. Bezúčto vie z faktúry so zápočtom vygenerovať takú dohodu ako PDF na podpis oboch strán.
Právny základ: § 272 ods. 1 a § 364 zákona č. 513/1991 Zb., § 40 ods. 3, § 580 a § 581 ods. 3 zákona č. 40/1964 Zb. a § 10 ods. 1 zákona č. 431/2002 Z. z.
4. Vzor jednostranného oznámenia
Jednostranný zápočet urobíte oznámením druhej strane. Ustanovenie § 580 OZ formu prejavu nestanovuje, písomné oznámenie však viete predložiť pri kontrole aj pri spore. Prejav pôsobí voči neprítomnej osobe od okamihu, keď jej dôjde (§ 45 ods. 1 OZ), preto ho pošlite tak, aby ste vedeli preukázať doručenie, a doklad o ňom si uschovajte. V ukážke sú obe pohľadávky splatné od 30. októbra 2026 a ako deň zániku sme vzali deň splatnosti neskoršej z nich, lebo odvtedy sú obe spôsobilé na započítanie. Zákon deň stretu pohľadávok nedefinuje, je to náš výklad.
Vzor, údaje sú vymyslené
Oznámenie o započítaní pohľadávok
prejav smerujúci k započítaniu podľa § 580 Občianskeho zákonníka
Odosielateľ: Alfa Stavby, s. r. o., IČO 11 111 111, sídlo Hlavná 1, 010 01 Žilina
Adresát: Beta Doprava, s. r. o., IČO 22 222 222, sídlo Nová 2, 811 01 Bratislava
Oznámenie č. 2026/01, v [mesto] dňa 9. 11. 2026
Oznámenie
Oznamujeme Vám, že týmto jednostranne započítavame tieto vzájomné pohľadávky:
- našu pohľadávku voči Vám 1 200,00 € z faktúry č. 2026097 z 15. 9. 2026, splatnej 15. 10. 2026,
- Vašu pohľadávku voči nám 800,00 € z faktúry č. DF-0188 z 1. 10. 2026, splatnej 30. 10. 2026.
Obe pohľadávky sú peňažné, v eurách, uvedené s DPH, splatné a spôsobilé na započítanie. Zanikajú vo výške 800,00 €, v akej sa kryjú, okamihom, keď sa stretli, teda ku dňu 30. 10. 2026.
Naša zvyšná pohľadávka vo výške 400,00 € trvá. Prosíme o jej úhradu do 16. 11. 2026 na účet [IBAN Alfy].
Doručené dňa: [dátum a spôsob doručenia]
Oznámením započítate len pohľadávky, ktoré podľa tabuľky vyššie možno započítať jednostranne. Ak niektorá z nich tomu nevyhovuje, použite dohodu.
Právny základ: § 45 ods. 1 a § 580 zákona č. 40/1964 Zb. a § 1 ods. 2 zákona č. 513/1991 Zb.
5. Zaúčtovanie: MD 321 / DAL 311 a § 7 ods. 5 zákona o účtovníctve
V knihách Alfy je pohľadávka voči Beta na účte 311 Odberatelia (1 200 €) a záväzok voči Beta na účte 321 Dodávatelia (800 €). Zápočet zapíšete jedným zápisom v sume, ktorá sa kryje: MD 321 / DAL 311, 800 €. Zostatok 400 € ostáva na účte 311 otvorený a Beta ho zaplatí cez banku. Dňom uskutočnenia účtovného prípadu je podľa opatrenia Ministerstva financií aj deň započítania pohľadávky.
Zápočet pohľadávky 1 200 € a záväzku 800 € u firmy Alfa a úhrada zostatku.
| Účtovný prípad | MD | DAL | Suma |
|---|---|---|---|
| Zápočet záväzku voči Beta s pohľadávkou voči Beta | 321 | 311 | 800,00 € |
| Úhrada zostatku, platba od Beta na bankový účet | 221 | 311 | 400,00 € |
Zákon konkrétny zápis zápočtu nepredpisuje. Vyplýva z toho, že na účte 311 sa vedie pohľadávka voči odberateľovi a na účte 321 záväzok voči dodávateľovi. Je to náš postup, rovnaký pre dohodu aj pre jednostranné oznámenie. Platí pre pohľadávky a záväzky z faktúr za dodávky tovaru a služieb. Ostatné pohľadávky a záväzky z obchodných vzťahov (účty 315 a 325), preddavky (314 a 324) a vzťahy so spoločníkmi, napríklad pôžička spoločníka (355 a 365), sa vedú na iných účtoch a zápočet s nimi sa zapisuje inak. Pri dohode zapíšete deň uvedený v dohode. Opatrenie MF SR hovorí len o dni započítania pohľadávky a neurčuje, či je to deň, keď sa pohľadávky stretli, alebo deň doručenia prejavu. Pri oznámení preto podľa nášho výkladu zapíšete deň, keď oznámenie došlo druhej strane, lebo prejav pôsobí od okamihu, keď jej dôjde (§ 45 ods. 1 OZ), a doručenie si doložte. Skorší deň zániku podľa § 580 OZ je právny účinok, nie dôvod zapisovať do obdobia, v ktorom doklad ešte neexistoval. Dátum zápisu v Bezúčte zadáte sami. Zápočet nie je výnos: záväzok zaniknutý započítaním sa neúčtuje na účet ostatných výnosov, na rozdiel od záväzku zaniknutého napríklad premlčaním.
Zákon o účtovníctve ukladá účtovať majetok a záväzky samostatne a zobrazovať ich v účtovnej závierke samostatne bez ich vzájomného započítania (§ 7 ods. 5). To neznamená, že zápočet je zakázaný: opatrenie MF SR ho počíta medzi samostatné účtovné prípady. Po zápočte sa stav účtov 311 a 321 zníži o započítanú sumu a v súvahe ostane len zostatok, ktorý trvá. Kým pohľadávka aj záväzok existujú, súvaha ich ukazuje v plnej výške a len saldo uviesť nesmiete. Je to náš výklad, zákon výslovne neuvádza, ako sa ustanovenie vzťahuje na zápočet.
Zákon o DPH zápočet pohľadávok nespomína. Daňová povinnosť pri dodaní tovaru alebo služby vzniká zvyčajne dňom dodania a samotný zápočet bez zníženia ceny základ dane podľa nášho výkladu nemení. Základ dane sa opravuje v prípadoch, ktoré zákon vymenúva, napríklad pri znížení ceny po vzniku daňovej povinnosti. Ak sa pri zápočte dohodnete aj na zľave, ide o takú opravu. Platiteľ voči platiteľovi sa však môže písomne dohodnúť, že základ dane a daň neopravia (§ 25 ods. 6).
Pri dani z príjmov sa ustanovenia o opravných položkách uznaných za daňový výdavok nepoužijú na pohľadávku, ktorú možno vzájomne započítať so splatnými záväzkami voči dlžníkovi (§ 20 ods. 15 zákona o dani z príjmov). Či sa to týka celej pohľadávky, alebo len jej časti, zákon výslovne neuvádza. Podľa nášho výkladu, rovnakého ako v článku o opravnej položke, ide o sumu, ktorú možno započítať, a zvyšok pohľadávky môže mať opravnú položku. O opravných položkách píšeme v článku o opravnej položke k pohľadávke.
Právny základ: § 7 ods. 5 a § 10 ods. 1 zákona č. 431/2002 Z. z., § 2 ods. 1, § 49, § 50, § 53 ods. 4, § 54 ods. 3 a § 74 ods. 4 opatrenia MF SR č. 23054/2002-92, § 19 ods. 1 a 2 a § 25 ods. 1 a 6 zákona č. 222/2004 Z. z. a § 20 ods. 15 zákona č. 595/2003 Z. z.
6. Pohľadávky v cudzej mene
Peňažné pohľadávky v rôznych menách sú započítateľné, len keď sú meny voľne zameniteľné. Pri jednostrannom prejave o výške, v ktorej sa započítajú, rozhoduje stredný devízový kurz platný v deň, keď sa pohľadávky stali spôsobilými na započítanie, v mieste sídla, podnikania alebo bydliska strany, ktorá prejavila vôľu ich započítať (§ 362 ObchZ). Zmeňme príklad: Beta vystavila Alfe faktúru na 19 480 CZK a pohľadávka Alfy ostáva 1 200 €. Obe sú splatné od 30. októbra 2026 a v príklade predpokladáme, že v ten deň platil vymyslený kurz 24,35 CZK za euro (nie skutočný kurz ECB ani NBS).
Záväzok 19 480 CZK a pohľadávka 1 200 €, vymyslený kurz 24,35 platný 30. októbra 2026.
| Krok | Výpočet | Výsledok |
|---|---|---|
| Záväzok v eurách | 19 480 ÷ 24,35 | 800,00 € |
| Započíta sa | menšia z oboch súm | 800,00 € |
| Zostatok pohľadávky | 1 200 − 800 | 400,00 € |
Zákon neurčuje, z akého zdroja kurz vziať, preto ho v dohode aj v oznámení uveďte spolu s dňom, z ktorého je. Pri dohode si kurz dohodnú strany, je to náš výklad z § 364 ObchZ. Tabuľka ukazuje výšku, v akej sa pohľadávky započítajú, nie účtovný zápis. V účtovníctve sa pri zápočte v cudzej mene účtuje aj kurzový rozdiel (účty 563 a 663), lebo pohľadávka a záväzok boli zaúčtované kurzom z iných dní. Pri účtovaní sa cudzia mena prepočítava referenčným kurzom z dňa pred dňom uskutočnenia účtovného prípadu, takže sa môže líšiť od kurzu, ktorý ste použili pri započítaní. Kurzy pre DPH a účtovníctvo pri faktúre v cudzej mene sú iná téma, rozoberáme ich v článku o kurze pri faktúre v cudzej mene. Bezúčto započíta len doklady v rovnakej mene, napríklad dve faktúry v českých korunách, a pohľadávku v eurách so záväzkom v korunách v ňom nezapočítate. Kurzový rozdiel, ktorý pri zápočte v cudzej mene vznikne, Bezúčto samo nezaúčtuje, zapíšete ho ručne.
Právny základ: § 362 zákona č. 513/1991 Zb., § 580 zákona č. 40/1964 Zb., § 24 ods. 2 písm. a) zákona č. 431/2002 Z. z. a § 24 ods. 1 opatrenia MF SR č. 23054/2002-92.
7. Trojstranný zápočet
Trojstranný zápočet vyrovná kruh pohľadávok medzi tromi stranami: Alfa dlhuje Beta, Beta dlhuje Gama a Gama dlhuje Alfe, v každom prípade 500 €. Zákon trojstranný zápočet osobitne nepomenúva. Ustanovenie § 580 OZ aj diel Obchodného zákonníka o započítaní hovoria o vzájomných pohľadávkach veriteľa a dlžníka, teda dvoch strán.
Strany sa môžu dohodnúť aj na zmluve, ktorá nie je upravená ako typ zmluvy, ak dostatočne určia predmet svojich záväzkov. Inak zmluva nie je uzavretá (§ 269 ods. 2 ObchZ). Trojstranná dohoda preto musí dostatočne určiť všetky tri pohľadávky (kto komu dlhuje, z ktorého dokladu a v akej sume). Odporúčame v nej uviesť aj deň, ku ktorému zanikajú, a mať ju písomne podpísanú všetkými tromi stranami: ak písomnú formu pri rokovaní žiada aspoň jedna strana, zmluva ju vyžaduje (§ 272 ods. 1 ObchZ) a písomný právny úkon je platný, ak ho podpíše konajúca osoba (§ 40 ods. 3 OZ). Je to náš výklad, zákon na trojstranný zápočet nemá vlastné ustanovenie.
V knihách každej strany vznikne ten istý zápis ako pri dvoch stranách, len pohľadávka a záväzok sú voči rôznym partnerom. Alfa zapíše MD 321 (záväzok voči Beta) / DAL 311 (pohľadávka voči Gama) 500 €. V Bezúčte vyberiete záväzok aj od iného dodávateľa voľbou „Zobraziť záväzky všetkých dodávateľov“. PDF dohoda z Bezúčta je dvojstranná, trojstranný text si zostavíte podľa vzoru vyššie.
Právny základ: § 269 ods. 2, § 272 ods. 1 a § 364 zákona č. 513/1991 Zb. a § 40 ods. 3 a § 580 zákona č. 40/1964 Zb.
Čo si z toho odniesť
Zápočet vyrovná pohľadávku a záväzok bez peňazí v sume, ktorá sa kryje. Pred podpisom skontrolujte splatnosť, premlčanie a menu a do dokladu uveďte čísla faktúr, sumu a deň zániku. V účtovníctve ide pri faktúrach za dodávky o jeden zápis MD 321 / DAL 311 (pri cudzej mene s kurzovým rozdielom) a trojstranný zápočet podľa nášho výkladu vyžaduje dohodu všetkých troch strán.
Primárne zdroje: Občiansky zákonník (§ 580 a § 581), Obchodný zákonník (§ 358 až 364), zákon o účtovníctve (§ 7, § 10 a § 24), zákon o DPH (§ 19 a § 25) a zákon o dani z príjmov (§ 20). Opatrenie MF SR č. 23054/2002-92 sme čítali v znení účinnom od 1. januára 2026. Znenie zákonov k 9. novembru 2026 podľa Slov-Lexu.
Ako to robí Bezúčto
Bezúčto je online účtovníctvo pre slovenské s. r. o. a živnostníkov. Zápočet urobíte priamo na vystavenej faktúre, bez ručného prepisovania zápisov.
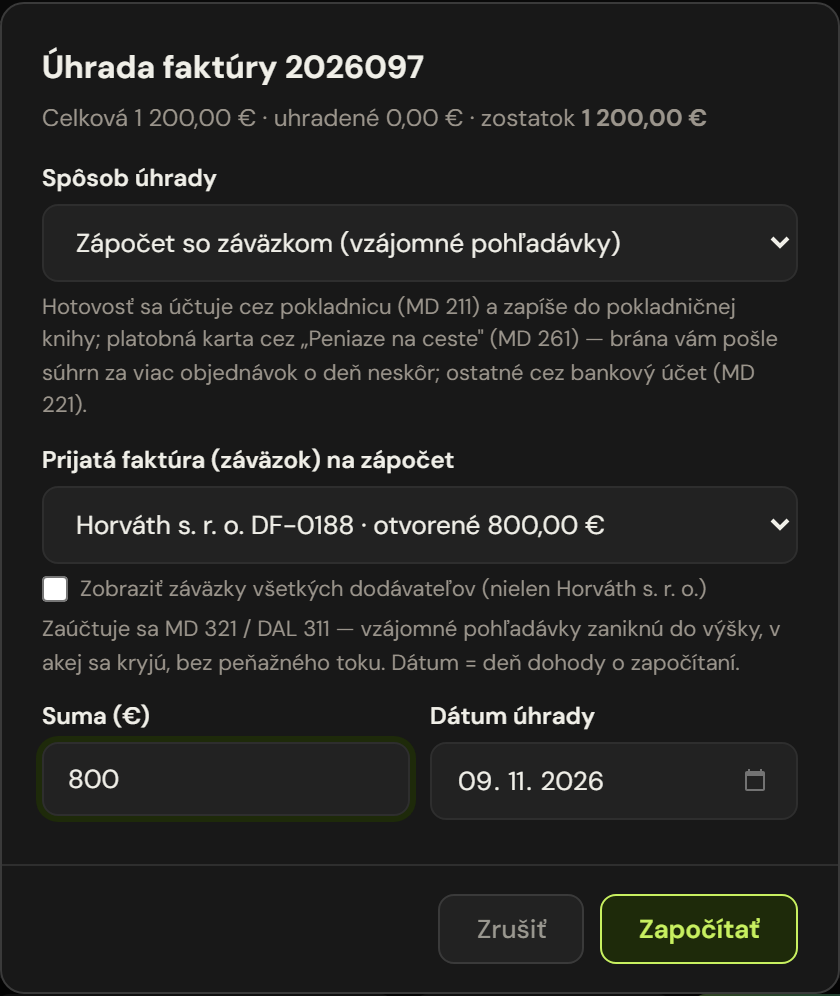
- Zápočet v okne Úhrada: pri faktúre zvolíte spôsob úhrady „Zápočet so záväzkom (vzájomné pohľadávky)“, vyberiete prijatú faktúru a suma sa predvyplní vo výške menšej z oboch otvorených súm. Bezúčto zaúčtuje MD 321 / DAL 311 ku dňu, ktorý zadáte.
- Záväzky toho istého partnera: zoznam ukáže predvolene len záväzky voči rovnakému partnerovi, voľba „Zobraziť záväzky všetkých dodávateľov“ ukáže všetkých.
- Dohoda ako PDF: k faktúre so zápočtom vygenerujete dohodu o vzájomnom započítaní pohľadávok podľa § 364 ObchZ na podpis oboch strán.
- Zrušenie zápočtu: zápočet môžete zrušiť a jeho zápis sa stornuje.
- 30 dní zadarmo a bez platobnej karty.
Zápočet funguje v podvojnom účtovníctve, živnostník s peňažným denníkom ho v Bezúčte nepoužije. Jednostranné oznámenie ani trojstrannú dohodu Bezúčto negeneruje, texty sú vyššie.
Zápočet na vlastných faktúrach
Vyberte záväzok voči rovnakému partnerovi a Bezúčto zápočet zaúčtuje jedným zápisom.
Vyskúšať 30 dní zadarmo Bez platobnej karty.Časté otázky o zápočte pohľadávok
Musím mať písomnú dohodu o zápočte?
Ustanovenia § 364 Obchodného zákonníka a § 580 Občianskeho zákonníka formu dohody ani prejavu nestanovujú, písomnú formu však zmluva vyžaduje, ak ju pri rokovaní žiada aspoň jedna strana (§ 272 ods. 1 Obchodného zákonníka), a písomný právny úkon je platný, ak ho podpíše konajúca osoba (§ 40 ods. 3 Občianskeho zákonníka). Písomný záznam odporúčame, lebo je podkladom účtovného zápisu: účtovný doklad musí obsahovať okrem iného označenie, obsah účtovného prípadu a jeho účastníkov, sumu a dátumy (§ 10 ods. 1 zákona č. 431/2002 Z. z.).
Dá sa zápočet urobiť jednostranne, bez súhlasu druhej strany?
Áno, ak ide o pohľadávky spôsobilé na započítanie: niektorý z účastníkov urobí voči druhému prejav smerujúci k započítaniu a pohľadávky zaniknú, pokiaľ sa vzájomne kryjú (§ 580 Občianskeho zákonníka). Pri obchodných vzťahoch sa Občiansky zákonník použije podľa § 1 ods. 2 Obchodného zákonníka, je to náš výklad. Pohľadávky, ktoré na jednostranný zápočet nestačia, sa dajú započítať dohodou.
Čo je trojstranný zápočet a upravuje ho zákon?
Je to dohoda troch strán, ktorá vyrovná kruh pohľadávok, napríklad Alfa dlhuje Beta, Beta dlhuje Gama a Gama dlhuje Alfe. Zákon ho osobitne nepomenúva, § 580 Občianskeho zákonníka aj § 358 až 364 Obchodného zákonníka hovoria o vzájomných pohľadávkach dvoch strán. Zmluva, ktorá nie je upravená ako typ zmluvy, musí dostatočne určiť predmet záväzkov, inak nie je uzavretá (§ 269 ods. 2 Obchodného zákonníka). Dohoda preto musí dostatočne určiť všetky tri pohľadávky. Odporúčame písomnú dohodu podpísanú všetkými stranami: forma dohody nie je predpísaná, ibaže písomnú formu pri rokovaní žiada aspoň jedna strana (§ 272 ods. 1 Obchodného zákonníka), a písomný právny úkon je platný, ak ho podpíše konajúca osoba (§ 40 ods. 3 Občianskeho zákonníka).
Mení zápočet DPH?
Zákon o DPH zápočet pohľadávok nespomína. Daňová povinnosť pri dodaní tovaru alebo služby vzniká zvyčajne dňom dodania (§ 19 ods. 1 a 2 zákona č. 222/2004 Z. z.), pri platbe prijatej pred dodaním dňom prijatia platby (§ 19 ods. 4). Základ dane sa opravuje v prípadoch podľa § 25 ods. 1: pri zrušení dodávky, vrátení tovaru, znížení ceny po vzniku daňovej povinnosti alebo zvýšení ceny. Samotný zápočet bez zníženia ceny základ dane nemení (náš výklad). Ak sa pri zápočte dohodnete aj na zľave, ide o opravu základu dane, ibaže sa platiteľ s platiteľom písomne dohodnú, že ju nevykonajú (§ 25 ods. 6). Či sa zápočet urobený pred dodaním považuje za prijatú platbu, zákon výslovne neuvádza.
Čo znamená § 7 ods. 5 zákona o účtovníctve pre zápočet?
Účtovná jednotka účtuje majetok a záväzky samostatne a zobrazuje ich v účtovnej závierke samostatne bez ich vzájomného započítania. Po právnom zápočte sa stav účtov pohľadávok a záväzkov zníži o započítanú sumu a v súvahe ostane len zostatok, ktorý trvá. Kým pohľadávka aj záväzok existujú, súvaha ich ukazuje v plnej výške a len saldo uviesť nesmiete. Je to náš výklad.
Môžem započítať pohľadávku, ktorá ešte nie je splatná?
Jednostranne proti splatnej pohľadávke nemožno započítať nesplatnú, ibaže ide o pohľadávku voči dlžníkovi, ktorý nie je schopný plniť svoje peňažné záväzky (§ 359 Obchodného zákonníka). Započítať možno aj pohľadávku, ktorá nie je splatná len preto, že veriteľ na žiadosť dlžníka odložil splatnosť jeho záväzku bez zmeny jeho obsahu (§ 360). Dohodou strán možno započítať akékoľvek vzájomné pohľadávky (§ 364 Obchodného zákonníka).
Ako započítať pohľadávku v eurách so záväzkom v cudzej mene?
Pohľadávky v rôznych menách sú započítateľné len vtedy, keď sú meny voľne zameniteľné. Pri jednostrannom prejave určuje výšku stredný devízový kurz platný v deň, keď sa pohľadávky stali spôsobilými na započítanie, v mieste sídla, podnikania alebo bydliska strany, ktorá prejavila vôľu ich započítať (§ 362 Obchodného zákonníka). Pri dohode si kurz dohodnú strany, je to náš výklad z § 364 Obchodného zákonníka. Kurz a deň, z ktorého je, uveďte v dohode alebo v oznámení. V účtovníctve sa pri zápočte v cudzej mene účtuje aj kurzový rozdiel (účty 563 a 663, § 24 ods. 1 opatrenia MF SR č. 23054/2002-92).
Overte si to piatimi otázkami
Päť otázok z tohto článku. Vyhodnotenie dostanete hneď po kliknutí.
1. Partner vám dlhuje 1 200 € a vy jemu 800 €, obe pohľadávky sú splatné a strany sa dohodli na zápočte. Čo sa stane s pohľadávkou 1 200 €?
B. Dohodou strán možno započítať akékoľvek vzájomné pohľadávky (§ 364 Obchodného zákonníka) a pohľadávky rovnakého druhu zaniknú, pokiaľ sa vzájomne kryjú (§ 580 Občianskeho zákonníka). Kryje sa menšia suma, teda 800 €, a rozdiel 400 € trvá ako bežná pohľadávka. Možnosť A by zrušila aj nekrytú časť a možnosť C by zápočet vôbec neurobila.
2. Urobíte jednostranný prejav smerujúci k započítaniu. Kedy zaniknú pohľadávky?
C. Podľa § 580 Občianskeho zákonníka nastane zánik okamihom, keď sa stretli pohľadávky spôsobilé na započítanie, čo môže byť skôr než deň odoslania, ak prejav druhej strane dôjde (§ 45 ods. 1). Súhlas druhej strany pri jednostrannom prejave netreba, preto možnosť B neplatí.
3. Vaša pohľadávka ešte nie je splatná a splatnosť ste neodložili na žiadosť partnera, jeho pohľadávka voči vám je splatná. Môžete svoju pohľadávku započítať jednostranne?
A. Podľa § 359 Obchodného zákonníka nemožno proti splatnej pohľadávke započítať nesplatnú, ibaže ide o pohľadávku voči dlžníkovi neschopnému plniť peňažné záväzky. Výnimku má pohľadávka, ktorá je nesplatná len preto, že ste na žiadosť partnera odložili splatnosť bez zmeny obsahu záväzku (§ 360). Dohodou strán možno podľa § 364 započítať akékoľvek vzájomné pohľadávky, preto neplatia možnosti B a C.
4. Zaúčtujete zápočet pohľadávky 1 200 € a záväzku 800 € voči tomu istému partnerovi. Aký je zápis?
B. Na účte 321 sa vedie záväzok voči dodávateľovi a na účte 311 pohľadávka voči odberateľovi (§ 50 a § 49 opatrenia MF SR č. 23054/2002-92). Záväzok sa znižuje na strane MD a pohľadávka na strane DAL, v sume 800 €, ktorá sa kryje. Zvyšných 400 € ostáva na účte 311. Možnosť A strany zamieňa a možnosť C zapíše aj nekrytú časť.
5. Pri jednostrannom prejave: pohľadávka je v eurách a záväzok v českých korunách. Ktorý kurz rozhoduje o výške, v ktorej sa započítajú?
C. Podľa § 362 Obchodného zákonníka je pre započítateľnú výšku rozhodujúci stredný devízový kurz platný v deň, keď sa pohľadávky stali spôsobilými na započítanie, v mieste sídla, podnikania alebo bydliska strany, ktorá prejavila vôľu započítať. Možnosti A a B berú iný deň.